
API常见问题
API常见问题
1.问:VS下为什么编译的时候,发生链接错误?
答:由于我们的库文件目前只支持64位的,所以请看一下默认的编译选项是否是64位的,如果不是,请选择64位进行编译。
2.问:API接口是否为异步的?
答:API中登录Login、Logout这类接口为同步阻塞式,当函数返回后,可以视为已经登录成功、登出成功,即可进行后续操作。其余所有接口均为异步的。
3.问:当调用接口失败时,如何知道失败原因?
答:可以调用GetApiLastError()来获取失败原因。如果调用api接口没有出错,GetApiLastError()返回的则是上一次的错误。
4.问:CreateTraderApi()中的client_id可以相同么?
答:可以。对于同一account,相同的client_id只能保持一个session连接,后面的登录在前一个session存续期间,无法连接。
5.问:CreateTraderApi()中的save_file_path必须输入么?
答:必须输入,而且必须是一个有可写权限的实际存在的路径。
6.问:同一个账户account可以多个客户端同时登录么?
答:对于同一账户account的连接,由api的client_id来进行区分。同一个account,可以同时由不同的client_id来进行登录连接,但是对于同一对account和client_id,一次只能有一个连接,client_id建议选择1~99的整数值,100及以上属于xtp预使用区间,注意:交易中client_id的总使用个数建议不超过5个。
7.问:同一个api支持多个账号account登录么?
答:支持。用户在登录后会得到一个session_id,用户需要记录下account对应的session_id,所有的接口函数都要用到session_id。
8.问:连接成功后的session会失效么?
答:在同一个交易日内,如果没有出现断线,api也没有销毁,此次的session不会失效。当然,如果用户在登录后,因为阻塞或者其他什么原因导致心跳包无法按时发送到服务器,那么当其他用户用相同的account和client_id再次登录时,前一个session可视为失效。
9.问:在Spi回调函数中为何不很快返回有可能导致断线?
答:在服务器向客户端发送的数据量很大的情况下,当用户在Spi回调函数中处理过慢,会导致数据接收缓冲区被填满,服务器无法向客户端发送数据,此时会触发断线。所以在实际使用中,请尽快从响应函数中返回。
10.问:Api断线后会自动重连么?
答:对于普通交易来说,Api不会自动帮用户重连。用户可以在收到断线通知OnDisconnect()后选择不销毁api,不登出logout(),继续登录login(),此时交易服务器会在用户重新登录后,从断点消息处续传。
对于算法交易来说,Api会进行自动重连,收到OnAlgoDisconnected()断线通知时,无需用户操作。在重连成功后,无需重新建立算法通道。
注意:使用TCP连接行情服务器在断线后不会重新推送行情,除非用户登录成功后重新订阅。
11.问:同一个进程中支持几个api?
答:对于交易而言,同一个进程中只允许存在一个TraderApi。当用户多账户登录时,请确保程序中只Create了一次api。
对于行情而言,2.2.33.5版本开始支持同一个进程可创建多个QuoteApi,可同时连接多个不同的行情地址,但是只有第一次传入CreateQuoteApi的参数有效,多个QuoteApi共用一个client_id和一个日志。
12.问:XTP平台系统支持过夜么?可以每天早上调用Login(),晚上自动Logout()吗?
答:XTP服务器和API都不支持过夜,只支持当日交易时间段。策略程序必须每日重启,然后重新Login(),可以定时自动Logout()。
13.问:login时选择Restart和Quick公共流订阅方式有什么区别?
答:公共流订阅方式必须在login之前设定,在login之后生效。Restart方式会将今日所有的公共流消息都重新发送一遍,包括:OnOrderEvent(),OnTradeEvent(),OnFundTransfer()。Quick方式登录后,客户端只会收到登录后的一系列公有流消息。
14.问:订单响应在哪几种状态下会推送?
答:对于一个订单而言,OnOrderEvent()中只会推送未成交、全成、部撤、全撤、废单5种状态,部成状态不会推送,可以由用户通过订单相关的成交回报OnTradeEvent()来确认订单的部成状态。
15.问:调用查询接口,消息返回时,数据是按批推送过来的么?
答:所有查询数据都是按个推送的,每次推送一个,即当查询结果有N个数据时,会回调N次接口,当最后一个数据推送时,会设置参数is_last为true。
16.问:为什么我没有做过撤单操作,没有调用CancelOrder接口,可是最后订单被撤了?
答:当发生这种情况时,先确认没有其他人使用与你同样的account登录并操作。XTP平台支持同一account以不同的client_id登录,如果多人同时登录,可能会互相撤单。
17.问:调用InsertOrder()后,返回的order_xtp_id是唯一的么?
答:在同一交易日内,保证唯一。所有数据均当日有效,不保证不同交易日唯一。
18.问:XTPTradeReport成交回报有唯一标识么?
答:对于单个账户来说,上交所可以使用成交序号 report_index 来唯一区分,深交所可以使用成交编号 exec_id 来唯一区分。对于多账号来说,martket + exec_id + side 组合起来区分,唯一标识一笔成交。
19.问:如何检查自成交?
答:对于上交所,exec_id可以唯一标识一笔成交。当发现2笔成交回报拥有相同的exec_id,则可以认为此笔交易自成交了。对于深交所,exec_id是唯一的,暂时无此判断机制。
20.问:在断线后,login()之前,调用登出logout()和不调用有何区别?
答:如果不登出就login(),公共流订阅方式不会起作用。用户只会收到断线后的所有消息。如果先logout()再login(),那么公共流订阅方式会起作用,用户收到的数据会根据用户的选择方式而定。
21.问:用户重新login()登录行情服务器后,需要重新订阅么?
答:如果是2.2.33.5以下版本的api,无论用户因为何种问题需要重新登录行情服务器,都需要重新订阅行情。如果是2.2.33.5以上版本的api,OnDisconnected()回调函数被触发时,其实只是表明TCP连接的断连,不会影响UDP组播接收行情数据,因此可根据实际情况来决定是否需要建立TCP的重连。
22.问:下单结构体XTPOrderInsertInfo中的order_client_id有什么作用?
答:order_client_id为用户自定义字段,用户下单时输入什么值,订单响应OnOrderEvent()返回时就会带回什么值,类似于备注,方便用户自己定位订单。当然,如果你什么都不填,也是可以的。合理的规划好order_client_id,将有助于用户更快定位订单。
23.问:股票代码ticker字段有什么要求?
答:ticker中要以’\0’结尾,并且不能带任何空格。
24.问:订单响应结构体XTPOrderInfo中的qty_left数量,为什么在撤单成功时不显示为0?
答:qty_left在订单为未成交、部成、全成、废单状态时,表示此订单还没有成交的数量,在部撤、全撤状态时,表示此订单被撤的数量。
25.问:为何没有撤单成功响应函数?
答:对于撤单,如果成功响应了,OnOrderEvent()返回原订单的状态肯定会变成部撤或者全撤,所以没有提供单独的撤单成功响应。只有撤单失败响应,告诉用户撤单失败的原因。
26.问:GetAccountByXTPID()只能在登录之后调用么?
答:是的,只能在account登录后才能得到正确的结果。
27.问:GetClientIDByXTPID()有何作用?
答:当多个客户端用同一个account登录时,可以通过此函数得到是哪个client_id的客户端下的单,并据此过滤出自己的订单。
28.问:一个api里,调用多次login函数登录多个账户,下单的时候就根据session_id来区分单子下到哪个账户里,但是收到成交回报之后,怎么区分是哪个账号的成交回报呢?
答:回调函数中增加了session_id参数可帮助用户进行区分,也可以通过GetAccountByXTPID()来获取此订单对应的账号,但是建议用order_client_id来区分,规划好order_client_id会更方便快捷。
29.问:为何撤单失败提示错误,找不到原单?
答:请检查撤单时CancelOrder()传入的order_xtp_id是否正确,是否uint64_t位的,请确保传入的order_xtp_id与下单时返回的order_xtp_id是一致的。
30.问:为何有的时候下单后被拒,成为废单?
答:请先根据拒单原因检查一下订单,可以按如下项进行检查:
- 买入普通股票时,请检查报单数量,单笔申报数量是否为100的整数倍,卖出时,可卖持仓数量不足100股的部分,应该一次性委托卖出。
- 普通股票单笔报单最大数量是否超过了100 万股。债券交易和逆回购单笔报单是否超过了10万 手。
- 买入科创板股票时,请检查报单数量,单笔申报数量是否小于200股。限价买卖科创板股票,是否超过了10万股;市价买卖科创板股票,是否超过了5万股。卖出时,可卖持仓数量不足200股的部分,应当一次性委托卖出。
- 卖出报单的数量,不能超过可卖持仓 sellable_qty。
- 限价单的话,价格是否超过涨跌停价格。
- price_type 价格类型是否正确,是否是交易所允许的价格类型。
- ticker 股票代码是否正确,是否跟交易所类型匹配。
- market 交易所类型是否正确,XTP_MKT_SZ_A = 1 是 深圳A股, XTP_MKT_SH_A = 2 是 上海A股。
- business_type 是否设置正确,注意:信用账号对应的两融业务填XTP_BUSINESS_TYPE_MARGIN。
- position_effect 是否设置正确,该字段仅期权交易中有效,在普通现货和两融交易中都填 0。
- 是否下单数量过多,触发了风控。
- 是否撤单过多,触发了风控。
- 是否在允许报单时间内。 如果以上都不是,请看一下是否是模拟撮合环境,如果是模拟撮合环境,会有一定几率发生模拟交易所拒单。此时交易所拒单的error_code是11110000,或者11100000,error_msg通常为217或者10000或者29999。这是模拟拒单,方便您测试拒单情况,不代表您的报单有错误。
31.问:在订单发生成交的时候,OnOrderEvent订单响应会有推送么?
答:OnOrderEvent()只会在订单的开始状态(未成交),或者终止状态时(全部成交、部分撤单、已撤单、已拒绝)推送,部分成交的时候不会推送,部成状态需要用户根据成交回报OnTradeEvent()来确定。
32.问:为何成交回报OnTradeEvent中的成交数量,有的时候不是100的整数倍?
答:成交回报的数量取决于卖单的数量,如果卖单不是100的整数倍,那么成交数量是有可能不是100的整数倍的。交易所只允许将零散股一次性卖出,此时可以下非100的整数倍。
33.问:全成的订单响应OnOrderEvent会在此订单的所有成交回报OnTradeEvent之后到达么?
答:我们的系统确保订单的开始状态OnOrderEvent在此订单的所有成交回报到达之前到达,同时也确保订单的结束状态OnOrderEvent在此订单的所有成交回报之后到达。
34.问:每次login之后的session_id会变化么?
答:每次重启程序时,api初始化的session_id是一样,但如果断线重连时,没有销毁api,重新login时返回的session_id会不同。请每次登录后及时更新session_id。
35.问:在查询资金接口中,为何总资产=可用资金+预扣资金?
答:总资产total_asset = 可用资金buying_power + 证券资产security_asset + 预扣资金withholding_amount,由于目前security_asset我们暂时不做统计,默认为0,因此总资产=可用资金+预扣资金。
36.问:测试环境下,模拟撮合采取的撮合策略是怎样的?
答:测试环境下,目前默认采用的轮询模式进行撮合,按照未成交、全成(单笔成交回报)、部成、废单、全成(多笔成交回报) 轮流来撮合。如果想要设置不同的撮合方式,有如下方式:
- 如果是在官网申请的测试账号,请至XTP官网的个人中心,设置撮合模式配置。此设置约10分钟后生效。生效后在smartX客户端报单、API方式报单都按照配置的模式来撮合。
- 如果使用API方式报单,可以直接在InsertOrder()中设置order_client_id数值来撮合。如果官网也设置了,此时API设置的优先级高于官网,即按API设置的方式来撮合。
新撮合版本升级后,上海和深圳统一是一套模式:
设置模式 撮合模式 auto轮询(未成交、全成(单笔成交回报)、部成、废单、全成(多笔成交回报) 轮流来) confirm未成交 reportOne全部成交(单笔成交回报) part部分成交 reject拒单 reportMore全部成交(多笔成交回报) quote按当前快照盘口行情撮合
模拟撮合针对API方式下单,新增用户自定义撮合方式,利用InsertOrder时报单所填的order_client_id数值,按如下模式撮合:
1-未成交、2-全成(单笔成交回报)、3-部成、4-废单、5-全成(多笔成交回报)、 6-按当前快照盘口行情撮合
对于6-按当前快照盘口行情撮合,目前并不是对所有股票生效,支持规则参考如下:
① 上海深圳都支持:主板,科创板(包含cdr),创业板,etf买卖;
② 上海支持债券,深圳不支持债券;
③ 上海深圳都不支持:逆回购,etf申赎,配股配债,新股申购等非交易业务;
④ 算法账户不支持;
37.问:实盘下调用InsertOrder(),报单频率是否有限制?
答:有的,后台对报单频率有控制,如果触发oms风控会被断线。具体可参考:XTP金融风控指标文档。
38.问:公网测试环境的可测试时间段有哪些?
答:除了每日的23:30 - 00:10分,8:00 - 9:00分,服务器在重启或初始化,以及必要的维护时间,其余时间段,都可以测试。
39.问:按行情模拟撮合,限价单委托买入普通股票,而且委托价格高于卖一价,为什么没有马上成交呢?
答:是按照当前快照十档盘口的对手方来撮合成交,如果此时其他测试用户的委托单成交,而导致对手盘不足,那您的报单就无法成交,只能等到有价有量时再次撮合才会成交,而且撮合结果不会影响行情。
40.问:按行情模拟撮合,如果我有很多笔买入报单,委托总数量超过了对手盘的数量,是不是只成交一部分?
答:是的,因为要看对手盘的数量,如果不够只会成交一部分,未成交部分等行情来了再次撮合。
41.问:公网测试环境的订单响应速度不是那么快啊?
答:公网测试环境除了网络延迟比较大之外,模拟撮合的速度也有一定的延迟,以上交所模拟撮合为例,是1秒一个周期进行轮询,如果你下单的时候正好进入下一个周期,那么最晚需要1秒才会收到订单响应。
42.问:公网测试环境的行情数据更新频率是怎样的?
答:公网测试环境行情来自于交易所的转发数据,推送频率可参考:XTP行情服务接入前指引。收盘后是推送当天的行情回放数据,节假日是推送上一个交易日的回放数据,循环推送以供测试。注意看下此时行情的数据时间data_time。
43.问:公网测试环境上的行情数据有的时候为什么不动了?
答:公网测试环境,因为带宽有限,请不要使用全市场订阅接口SubscribeAll,以免影响到公网测试环境下的行情数据的获取。当在闭市时间段内,只有静态行情,此时行情是不会变的。如果在开市时间段内,行情数据不动,请联系我们的技术人员。
44.问:OnDisconnected()什么时候会调用?
答:在服务器与客户端断线的时候会被回调。如果此时用户想要重连,则不要调用Release(),不要调用logout(),只需要在该函数中再次调用Login(),并在登录成功后更新session_id即可。在用户主动调用Logout()时不会触发OnDisconnected()。
45.问:QuoteApi和TraderApi每次使用其接口前,先要判断下他们是否为空值吗?
答:一般是重复CreateTraderApi()或者Release()销毁了API导致了null,如果能确保程序里只CreateTraderApi()和CreateQuoteApi()一次,并且不调用release(),就不用每次使用接口前先判断是否为空值。
46.问:OnError()什么时候调用?
答:只有在服务器发生错误的时候才会触发OnError()。一般情况下,都不会触发。
47.问:在公网测试环境下,为什么我无法卖出我昨日买入的持仓?
答:因为公网测试环境是不做清算的,每日都会将账户初始化至最初的状态,也就是说你今日买入的持仓,在到第二日后不会进入昨日持仓,所有资金和持仓数据均保持初始状态。如果是官网申请的现货测试账号,可以登录官网自行设置。注意:保留持仓可能会失败。
48.问:在查询持仓中股票名称ticker_name为何是乱码?
答:股票名称ticker_name的编码是UTF-8,请检查一下编码是否正确。另外,windows默认是gbk编码,直接cout输出到控制台看时中文可能是乱码,需要转换一下编码格式。
49.问:在断线后,如何系统恢复?
答:收到断线通知后,在不重启的情况下,在OnDisconnected()函数中不要调用Release(),不用调用logout(),直接调用Login(),就默认是resume方式,只会收到断线后的消息;如果是重启程序的情况下,只能通过restart方式,或者quick方式+查询(QueryOrders/QueryTrades)。
50.问:demo程序为何一直在下单?
答:demo测试程序采用的是乒乓测试下单,当收到OnOrderEvent时,会根据订单的状态来触发撤单或者新一轮下单。除了在xtp_api_demo.cpp文件中有InsertOrder的调用,在trade_spi.cpp文件的OnOrderEvent()响应函数中,也有InsertOrder的调用。如果用demo测试下单时,发觉所有订单都是拒单,请参考第36问。
51.问:提示 [XTP:1]Login Failed,trade way not allowed,please check it! 这个错误代表什么意思?
答:这个表示在调用void SetSoftwareKey(const char* key)函数时传入的key不对,请填入正确的key。此key在申请账号时会一并给出。每个账户对应的key可能不一样。
52.问:实盘下连接Level2,Login参数传入了网段对应的local_ip,防火墙也关闭了,为何还是收不到逐笔行情数据?
答:实盘下连接Level2要使用UDP连接。公网测试环境,虽然提供逐笔委托和逐笔成交行情,但是使用TCP连接。
53.api中回调线程是自动绑核的吗?
答:api没有主动绑核,TCP连接不需要绑核,如果您接收UDP行情需要绑核,请调用我们提供的绑核接口:SetUDPRecvThreadAffinityArray()、SetUDPParseThreadAffinityArray(),注意:要绑定靠后的核,如果绑定第1个核,可能因为资源竞争而导致CPU被系统占用。
54.问:程序编译可以通过,可是运行时提示确少某些运行库,怎么办?
答:请下载缺少的库,并放置到对应的位置上,下载安装必要的redist补丁包,64位系统需选择vcredist_x64.exe。
55.问:只能在vs2015下编译运行么?
答:windows系统推荐在win10,vs2015下编译运行,但不局限于此。其他版本的windows和vs可能需要安装部分补丁包和运行库。Linux版推荐ubuntu14,ubuntu16,redhat7.2。
56.问:demo没有工程文件,请问可以提供工程文件么?
答:demo里包含cmake文件,请用cmake工具,选择好需要的generator,然后生成对应的工程文件。如果generate的时候找不到对应的编译器,请确认已经安装好了编译器,如果安装的编译器版本比较高,可以适当的升级一下cmake的版本,再重新生成工程。
57.问:demo在release模式下编译时提示找不到对应的库文件。
答:请修改cmakelist文件中optimized后面引用的lib库文件名字改成debug的库文件。
58.问:当全市场订阅行情时,为何一会儿就会断线?
答:请按如下顺序检查您的程序:
- 是否在收到行情的Spi回调函数里,能够迅速返回?请在回调函数里只接收数据,所有处理过程在另一个线程里。
- 是否有屏幕输出?如果有,请减少屏幕输出,或者不输出。
- 接收行情线程是否有堵塞。 注意:在公网测试环境下,由于带宽有限,如果用户订阅行情数过多,容易导致缓冲区满,从而造成断线,请在公网测试环境下,少订阅几只股票。
59.问:如何订阅全市场行情?
答:已提供全订阅/退订接口。如果是订阅全市场快照行情,可使用SubscribeAllMarketData()接口订阅,参数exchange_id为XTP_EXCHANGE_UNKNOWN,表示沪深全市场。
60.问:ETF申购后,对ETF报卖单,数量也是查询持仓中的可卖持仓,为何出现错误代码为11000107的拒单?
答:请检查报单数量是否超过100万股,InsertOrder()传入的quantity,交易所规定普通股票单笔下单数量不能超过100万股。
61.问:ETF申购后,返回的成交回报中,为何有些成分股的数量为0?
答:成分股成交数量为0时,表明此成分股发生现金替代,数量没有变化。
62.问:查询持仓时,如果账户没有持仓的话,有何返回结果?
答:当没有持仓的时候,OnQueryPosition()函数中的error_info.error_id =11000350,表明没有持仓。同样的,在查询其他记录时,如果没有记录信息,在返回的SPI函数中均有error_info.error_id =11000350。
63.问:沪市level2的逐笔数据中有逐笔委托数据么?
答:有的,请至官网下载最新版SDK,沪市和深市都有逐笔委托、逐笔成交。上海股票(除债券外)逐笔委托和逐笔成交之间不是有序的,需要先根据XTPTickByTickStruct.seq进行排序,排序后再使用。
64.问:可以通过哪些途径知道某只股票是停盘等状态的?
答:在行情marketdata数据中ticker_status字段,表示当前交易状态及标志。
- 对于普通股票/基金,具体值如下:
- 第 0 位:
- ‘S’,启动(开市前)时段(SH/SZ)
- ‘C’,集合竞价(SH/SZ)
- ‘T’,连续竞价(SH/SZ)
- ‘B’,休市(SZ)
- ‘E’,闭市(SH/SZ)
- ‘P’,产品停牌(SH/SZ)
- ‘M’,表示可恢复交易的熔断时段(盘中集合竞价)(SH)
- ‘N’,表示不可恢复交易的熔断时段(暂停交易至闭市)(SH)
- ‘U’,表示收盘集合竞价时段(SH)
- ‘D’,开盘结合竞价结束到连续竞价开始前(SH)
- ‘A’,盘后交易(SZ)
- ‘V’,波动性中断(SZ,SH期权)
- 第 1 位:
- ‘0’,此产品不可正常交易
- ‘1’,此产品可以正常交易
- 无意义填空格
- 第 2 位:
- ‘0’,未上市
- ‘1’,已上市
- 第 3 位:
- ‘0’,此产品在当前时段,不接受进行新订单申报
- ‘1’,此产品在当前时段,可接受进行新订单申报
- 无意义填空格
深交所只有第0、1位,没有第2、3位
上海市场 0-9:15 9:15-9:25 9:25-9:30 9:30-11:30 11:30-13:00 13:00-14:57 14:57-15:00 15:00- 非停牌 S 11 C111 T111 T111 T111 T111 U111 E111 停牌 P011 P011 P011 P011 P011 P011 P011 P011
注意:从2018-12月份开始,上交所停止发送开盘集合竞价消息(UA3107)。开盘/收盘集合竞价消息,直接从UA3202发出。
深圳市场 0-9:15 9:15-9:25 9:25-9:30 9:30-11:30 11:30-13:00 13:00-14:57 14:57-15:00 15:00- 非停牌 S1 C1 B1 T1 B1 T1 C1 E1 停牌 S0 C0 B0 T0 B0 T0 C0 E0
- 对于债券,标志含义同股票/基金字段说明,具体如下:
- 上交所
- 从2021.10.25后,上交所启用新的债券交易系统,修改了债券行情的协议。
- 上交所L1时,ticker_status有值;
- 上交所L2时,ticker_status无意义;参见bond.instrument_status;
- 深交所
- 深交所L1和L2,ticker_status有值;
- 对于期权,具体值如下:
- 上交所标志含义
- 第 0 位:
- ‘S’,启动(开市前)阶段
- ‘C’,集合竞价
- ‘T’,连续交易
- ‘B’,休市
- ‘E’,闭市
- ‘V’,波动性中断
- ‘P’,临时停牌
- ‘U’,收盘集合竞价
- ‘M’,可恢复交易的熔断(盘中集合竞价)
- ‘N’,不可恢复交易的熔断(暂停交易至闭市)
- 第 1 位:
- ‘0’,未连续停牌
- ‘1’,连续停牌
- 预留则填空格
- 第 2 位:
- ‘0’,不限制开仓
- ‘1’,限制备兑开仓
- ‘2’,卖出开仓
- ‘3’,限制卖出开仓、备兑开仓
- ‘4’,限制买入开仓
- ‘5’,限制买入开仓、备兑开仓
- ‘6’,限制买入开仓、卖出开仓
- ‘7’,限制买入开仓、卖出开仓、备兑开仓
- 第 3 位:
- ‘0’,此产品在当前时段不接受进行新订单申报
- ‘1’,此产品在当前时段可接受进行新订单申报
- 深交所标志含义,同股票/基金字段说明。
65.问:在行情marketdata数据中,instrument_status 和ticker_status字段的区别?
答:上交所新债券 Level2 行情快照中,XTPMD.ticker_status 不再有意义,请使用 XTPMD.bond.instrument_status 替代判断当前债券所处的交易状态。其他快照行情还是使用ticker_status判断交易状态。
66.问:xtp结构体中有很多时间,哪些时间是交易所时间,哪些是xtp本地时间?
答:交易中,撤销时间cancel_time、成交时间trade_time是交易所时间。委托时间insert_time、更新时间update_time是xtp本地时间。行情中的data_time都是交易所时间。
67.问:报单数量XTPOrderInfo.quantity允许非100的整倍数么?
答:(1)如果是买单,是不允许的。普通股票报单数量必须是100的整数倍,但如果是科创板,报单数量最低200股,1股起加。 (2)如果是卖单,当可卖持仓的剩余数量XTPQueryStkPositionRsp.sellable_qty有零散股时,是允许的,此时要将零散股一次性报出。普通股票,不足100股为零散股,科创板股票,不足200股为零散股。 例如:A股票有可卖持仓232股报单卖出: 如果是普通股票,卖出后剩余数量是非零散股就行。可卖持仓232股,则可以卖出32股,也可以卖出132股,或者一笔报单卖出232股。 如果是科创板股票,只有当剩余数量小于200股时,才能一次性委托卖出零散股。当可卖持仓232股时,不能委托卖出32股或132股,但是可以200、32两笔报单卖出,或者201、31两笔报单,或者202、30两笔报单。。。等等。当可卖持仓132股时,只能一笔报单卖出132股。
68.问:公网测试环境中,订阅行情为何总是断线?
答:由于公网测试环境带宽有限,所有用户共用2MB带宽,当有用户订阅的股票数目比较多时,会造成网路堵塞,不光影响自己,也影响他人,会造成频繁断线。请在公网测试环境中订阅比较少的数量来进行连通性测试。
69.问:xtp支持哪几种语言接口?
答:目前xtp支持的语言接口包括:
- C++(xtp官网可下 https://xtp.zts.com.cn/service/download)
- Python(https://github.com/ztsec/xtp_api_python)
- Java(https://github.com/ztsec/xtp_api_java)
以下为热心用户封装- C# https://github.com/zerochocobo/XTP.NET
https://github.com/rongyuhuang/XTP.NET- Go (https://github.com/leochan007/XTP.GO)
- WebSocket (https://github.com/MuggleWei/babel-trader)
70.问:Python接口中,有接入说明么?
答:请参阅接口调用的两个test:https://github.com/ztsec/xtp_api_python/tree/master/bin/test
具体的结构体里的说明请参阅C++的说明文档,Python里接口首字母小写(而C++是大写),其他都一样
71.问:登录失败,提示"Login Failed,get user identity failed,used client_id number exceeded."是何原因?
答:这是因为您使用的client_id数量过多导致,请将client_id固定下来使用,(建议1~99内),我们对client_id的总共使用个数做了限制,超过最大使用个数就不让登录了。
72.问:xtp推荐的运行环境是多少?
答:推荐系统windows 10、redhat7、ubuntu16、centos7。
73.问:quote日志中有“service function is not exists(2018)”这个warning语句是何意?
答:这个warning是因为api接口和库文件版本不一致导致,比如:用户程序api的.h文件是2.2.27版本,但是库文件是2.2.30.7版本,由于2.2.30.7版本相比2.2.27版本新增了部分协议,导致2.2.27版本无法解析,建议升级api接口和库文件版本一致。
74.问:为什么设置了正确的日志路径,trade.log却没有生成日志文件?
答:如果日志级别设置得太高,在没有出现该级别的错误时,就不会生成日志文件。调试期间建议设置为 XTP_LOG_LEVEL_DEBUG 或 XTP_LOG_LEVEL_INFO,等调试顺畅了再调高日志级别。
75.问:为什么账号开通XTP之后,登录SmartX客户端一直提示“The password is incorrect”,而用融易汇相同的密码却能登录?
答:请检查账户的操作权限,是否开通了SmartX客户端的权限,如果没有开通,也会一直提示密码错误。
76.问:如果某只股票发生配股,需要配股的话,如何操作?
答:先查询持仓,并根据OnQueryPosition返回的position_security_type过滤出配售类型的持仓,包含配股、配债等。其中:
(1)yesterday_position 表示总可配股数量
(2)sellable_qty 表示剩余可配股数量
(3)total_qty 表示已配股数量
假如股票A可配股票B 1000股,则持仓中股票B初始数量为:yesterday_position = 1000,sellable_qty=1000,total_qty=0;
报单操作配股200股后,则查询持仓中股票B数量为:yesterday_position = 1000,sellable_qty=800,total_qty=200。
77.问:新股申购如何操作?
答:今日可申购新股信息,可调用QueryIPOInfoList()查询最大允许申购数量,调用QueryIPOQuotaInfo()查询可申购额度,那么所能申购的最大数量为:min(新股可申购额度,最大允许申购数量)。
78.问:为什么我调用某些API接口函数时,没有期望的spi接口函数被回调?
答:请检查您编译时使用的库版本,和实际运行时Link的库版本是否一致,如果不一致,请将所有的头文件和库文件一起更新,然后重新编译再运行,最好将本地其他版本的库文件都清理掉。
79.问:担保品划转会返回OnTradeEvent()吗?sellable_qty是实时扣减么?
答:担保品划转不会返回OnTradeEvent()。对于担保品转出,当收到OnOrderEvent()订单确认消息,即视为转出成功,可卖持仓sellable_qty会实时扣减转出数量。对于担保品转入,当收到OnOrderEvent()订单确认消息时,持仓数量不变,转入数量需要等盘后清算时确认。
80.问:会发生InsertOrder()接口还没返回,但是先收到OnOrderEvent()返回的订单确认状态的情况么?
答:会发生这种情况,当调用InsertOrder接口的线程被挂起时,可能会晚于订单确认消息返回。用户需注意收到不存在的订单时,先缓存起来不要丢弃。
81.问:Python版本的demo如何运行?
答:以Linux+python3.6平台运行traderapi为例,需要把bin/Linux/Linux+python3.6/libxtptraderapi.so文件copy到bin/test,并修改test/tradertest.py中ip、port、user、password、local_ip,即可运行交易demo。如果不是安装的python3.6、boost_1_66版本,那就得自己重新编译再运行Demo。。
82.问:编译python版本Demo时报错:ImportError: libboost_python3.so.1.66.0: cannot open shared object file: No such file or directory
答:在CMakeLists.txt中设置的python和boost路径是否不正确?如果编译时使用的绝对路径,而之后修改了文件路径,那么就需要重新编译。
83.问:编译python版本source源码时,使用编译生成的libboost_python.so.1.66.0,但是错误提示 error: reference to 'mutex' is ambiguous,这是什么原因?
答:是引用的关键字mutex模糊不清,打开 vnxtptrader.h 和 vnxtpquote.h 这2个文件,搜索 mutex 并修改为 boost::mutex,再重新编译即可。
84.问:为什么订阅了行情只收到一条行情信息
答:请检查Login()的参数sock_type连接方式是否和服务器一致,目前测试环境的服务器是TCP连接,实盘level2服务器一般是UDP连接。同时请确认防火墙要关闭。
85.问:资金划拨操作是调用哪个API接口?
答:使用FundTransfer()接口请求资金划拨,如需查询金证主柜台可转资金、双中心对方节点可用资金,可调用QueryOtherServerFund()查询。注意:XTP和柜台之间的资金划转要使用交易密码。
86.问:一账号两中心节点之间如何进行资金划转?
答:如果是做转入操作,且知道对方节点的可用资金是多少,那么可以直接发起划拨请求。如果不知道对方节点可用资金是多少,可先调用QueryOtherServerFund()查询,再发起划拨请求。
87.问:XTPFundTransferNotice中的serial_id,就是调用FundTransfer()函数的返回值吗?
答:是的,serial_id数据类型是uint64_t,注意数据类型要保持一致。
88.问:OnQueryAsset返回的资金,上海和深圳的资金是分开的还是合在一起的?
答:如果没有开通一账户两中心,沪深的资金是合在一起的;如果开通了一账户两中心,沪深的资金是分开的。假如在上海节点查询资金,只有上海的资金是准确的,深圳的资金是盘前的初始资金,同理深圳也一样。
89.问:资金划拨类型是跨节点转入/转出,那另一个节点也会收到OnFundTransfer()划拨通知吗??
答:另一个节点也能收到资金划拨消息OnFundTransfer(),但是订单响应、成交回报这些消息,另外的节点都收不到。
90.问:InsertOrder()下单被拒,错误提示:11000311,User is not allowed to trade in this market!
答:通常为一账号两中心未在对应节点交易对应市场的证券,比如:登录的深圳节点,却报单了沪市的股票,就会拒单。请检查一下连接的交易服务器地址、报单的股票。
91.问:程序登录失败,显示:
{'error_id': 1, 'error_msg': '[XTP:1]read_ptr function failed.(remain_bytes < bytes). remain_bytes: 254 bytes: 1937047552.'}
答:首先请检查一下账号和密码、服务器IP和Port是否正确,包括行情账户和交易账户,如果都配置正确请再检查一下是否上一次登录的程序未完全退出。如果都没有问题可以临时更改一下client_ id进行登录。
92.问:程序登录失败,显示:
Failed to connect to host server, error code is 1, error message is [XTP:1]read_some function failed.(remain_bytes <total_bytes). Remain_bytes: 254 total_bytes: 258..
答:请检查一下monitor guest是否在线。
93.问:登录交易服务器,错误提示:
[XTP:1]user doesn't exist.[OS:106]Transport endpoint is already connected
答:用户名是否输错?比如多了空格之类的符号;用户登录节点是否错误? 请参见账号对应的服务器IP、Port;实盘客户是否还没有完全开户进xtp?此时需联系运维人员确认账户。
94.问:下载的github上的Java版本,编译通过,但是运行报错,是什么原因?
avatar
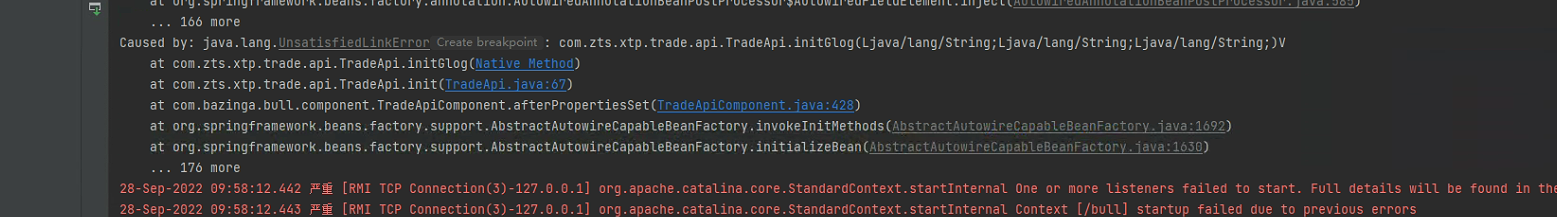
答:如果使用我们提供的库,那得用官网的glog,libglog.so要放到系统目录,如果是windows系统,要把glog.dll、glog.lib 放到系统目录下C:\Windows\System32\。也可以自己编译 dependsLibSrc目录下的 gflags-master 和 glog-master 源码中的glog。
95.问:为什么下载的java中的demo编译不了,有很多builder方法没有定义
avatar
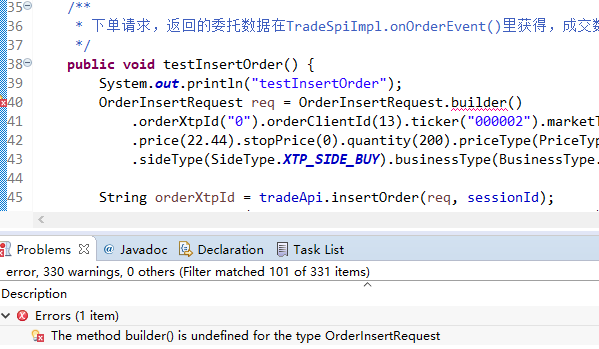
答:java为了减少写代码的工作量,引入了builder模式。需要安装Lombok插件。
96.问:报单深圳市场的股票,错误提示:error=11100055,Tgw of the pbu id not found,是什么原因?
答:如果是实盘,这个是账户设置问题,分配的服务器没有配置指定的tgw,需要联系营业部检查账户开户设置的情况。如果是测试环境,请确认报单的证券代码和市场是否正确。
97.问:报单可转债,当price_type填市价单时,报错:新订单的价格类型参数无效,是什么原因呢?
答:可转债不支持市价单,price_type 只能为 XTP_PRICE_LIMIT。
98.问:下单时返回0,然后使用GetApiLastError又没有错误信息描述,error_id为0,error_msg为空,怎么排查这个问题呢?
答:请检查下单的参数是否有误,如session id .... 如果最近有升级api版本,请检查一下使用的头文件和库文件的版本是否一致。可直接替换头文件和库文件,重新编译一下再运行。
99.问:测试环境下,为什么我通过程序api下单会出现自动撤单的情况,上交所的订单正常,只有深交所的股票会出现这种情况?
答:请检查下单时使用的order_client_id,模拟撮合会根据order_client_id给出相应的撮合结果,详细请看本文档第36问。
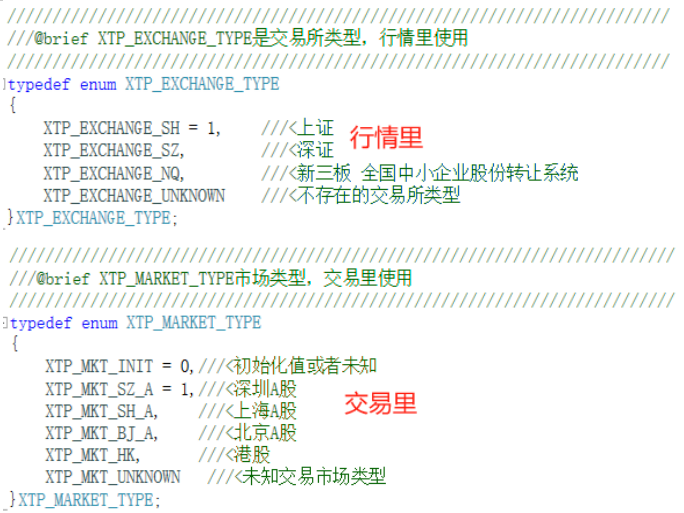
100.问:InsertOrder()报单沪市股票时报错:Failed to get ticker quotes,ticker does not exist or can not be traded!
答:请检查一下证券代码是否正确,如果无误请检查一下交易市场是否正确。行情api和交易api使用的是不同的市场类型,如果都没问题请确认一下是不是XTP不支持的品种。
101.问:在下单的时候,在接收回调函数报单通知时,会不会保证按照正常的订单生命周期对应的时间顺序;举个例子,全成会在部成后面出现,而不会是部成在全成后面出现。
答:一般都是按时间顺序推送,同时api对消息也会保序,保序时间大概在3~5秒内,比如:一笔订单部成后发起撤单,撤单响应和成交回报消息在3秒内先后到达,api就会保序为先收到OnTradeEvent,再收到OnOrderEvent。另外,部成不推送报单通知消息。
102.问:买一卖一队列的有效委托笔数和总委托笔数有什么区别呢?
答:总委托笔数是市场里的委托笔数,而有效委托笔数是系统揭示的委托笔数,xtp中买一卖一队列最多提供50笔数据,如果max_bid1_count >= 50,则bid1_count = 50,如果max_bid1_count < 50,则max_bid1_count = bid1_count。
103.问:撤单时,OnOrderEvent()返回的cancel_time指的是哪个时间,交易所撤单时间?还是xtp接收到交易所返回撤单信息的时间?
答:cancel_time是交易所撤单时间。
104.问:CreateQuoteApi 和CreateTraderApi直接返回NULL是什么原因?
答:请检查是否创建了过多的api对象,2.2.33.5及以上版本的SDK,行情可以创建多个QuoteApi,但是交易只能创建1个TraderApi;如果数量没有超过限制请检查输入参数是否有误,client_id要用正整数;还有一个可能的原因是库文件和头文件的版本不一致。
105. 问:OnQueryOrderByPage接口返回的记录中包含报单和撤单委托,怎么能方便的把报单和撤单委托区分出来?
答:根据order_submit_status字段来区分,枚举值前三个是报单,后面三个是撤单。
///@brief XTP_ORDER_SUBMIT_STATUS_TYPE是报单提交状态类型
typedef enum XTP_ORDER_SUBMIT_STATUS_TYPE
{
    XTP_ORDER_SUBMIT_STATUS_INSERT_SUBMITTED = 1, ///<订单已经提交
    XTP_ORDER_SUBMIT_STATUS_INSERT_ACCEPTED,      ///<订单已经被接受
    XTP_ORDER_SUBMIT_STATUS_INSERT_REJECTED,      ///<订单已经被拒绝
    XTP_ORDER_SUBMIT_STATUS_CANCEL_SUBMITTED,     ///<撤单已经提交
    XTP_ORDER_SUBMIT_STATUS_CANCEL_REJECTED,      ///<撤单已经被拒绝
    XTP_ORDER_SUBMIT_STATUS_CANCEL_ACCEPTED       ///<撤单已经被接受
    }XTP_ORDER_SUBMIT_STATUS_TYPE;
106.问:测试环境下,SubscribeOrderBook()订阅成功,为何OnOrderBook()没有响应?
答:测试环境没有orderbook,只有快照数据和逐笔数据。
107.问:SetSoftwareKey,软件开发Key,能否申购多个测试账号时是同一KEY?
答:这个key是按渠道来的,多个测试账号开通了同一个渠道,那么key就是同一个。
107.问:现货账号同时订阅 SubscribeAllMarketData,SubscribeAllOptionMarketData,这种情况下,也是一个组播组吧?
答:是一个组播组,快照都在一个组播组,不区分哪个品种的快照。
109.问:集合竞价期间有orderbook数据吗?
答:集合竞价期间没有orderbook,要到开盘以后9:30才有orderbook。
110.问:如果一只股票在盘中停牌了, 那已有orderbook会如何更新呢?
答:停盘期间不会推送新的逐笔数据,此时orderbook数据也不会更新。
111.问:xtp有没有那种正常的仿真交易环境?就是类似simnow那种的
答:XTP的现货和两融测试账户可以设置保留持仓,类似于simnow。
112.问:登录行情时报错,错误信息:Login failed. [code = 1, error = [XTP:1]connect server failed.[OS:115]Operation now in progress] 可能是什么原因导致的呢?
答:connect server failed 是与服务器不连通,如果服务器已开启,能否ping通服务器地址? 服务器ip和port是否输错? local_ip是否输错? 防火墙是否关闭?
113.问:XXXXXXX login failed, errorMsg=[XTP:1]Login Failed, get user info failed,please check if user info is perfect.[OS:106]Transport endpoint is already connect
答:测试环境下,可能是服务器还没启动好。实盘环境下,可能是账户在半开通状态,请联系营业部确认开通xtp权限的流程是否没有完成。
114.问:[XTP:1]Login Failed,trade key invalid or not set,set assigned key first!
答:请检查是否在Login()之前调用了SetSoftwareKey()并设置了account_key,如果已设置,请确认account_key是否正确。
115.问:OnDepthMarketData和OnTickByTick,是深圳和上海各一个线程,还是两个市场共用一个线程?
答:跟市场无关,跟是否在一个组播组有关。OnDepthMarketData在使用UDP的时候可能是两个线程,通常对于一只股票来说,第一个行情快照是TCP线程,后续的都是UDP线程。看下连接的行情地址,如果快照和逐笔是在不同的组播组,那么就是在不同的UDP线程。
116.问:xtp中进行逆回购时,side = XTP_SIDE_SELL,那正回购填哪个值呢?
答:xtp中不支持正回购,支持的买卖方向参见 XTP_SIDE_TYPE 列出的枚举值。
117.问:进行ETF申赎时,在休市期间撤单报错返回OnCancelOrderError(),为什么呢?
答:xtp系统不再支持在休市期间对ETF申赎撤单。
118.问:ETF申购赎回,返回11000010(Failed to get ticker quotes,ticker does not exist or cannot be traded!)
答:请检查一下ETF代码,xtp统一使用二级市场证券代码申购赎回和交易。
119.问: ETF申赎的成交记录中,一级市场和二级市场代码都有吗?
答:没有一级市场代码,OnTradeEvent()成交回报中 ETF申赎代码和资金代码 统一为ETF的二级市场买卖代码。成交类型可通过XTPTradeReport.trade_type来区分。
120.问:沪市ETF申赎,多码合一后,交易所推送的成交回报OnTradeEvent()有什么变化?
答:ETF申赎同一个市场,资金替代只会有一条资金成交回报。成份股中成交数量为0的成交记录,现金替代金额为0的成交记录,成交回报中不再推送。
121.问:哪些测试环境可以做ETF申购赎回?
答:仅普通现货测试环境支持ETF申赎。信用账户和期权账户都不支持。
122.问:测试环境支持期权的锁定和解锁、备兑开仓和备兑平仓吗?
答:不支持,目前期权不支持 锁定解锁、备兑业务。
123.问:测试环境可以进行资金划拨操作测试吗?
答:不可以,资金划拨需要开启金证kesb环境,目前测试环境没有开启,所以不支持资金划拨测试。
124.问:如何获取撤单的数量?
答:撤单成功后,原单会收到OnOrderEvent()消息,报单状态为部分撤单或已撤单,此消息中的qty_left就代表撤单数量。
125.问:SetHeartBeatInterval()设置心跳是通过TCP发送的吗?在OnDisconnected()中重新登录之前需要再次设置心跳间隔么
答:是通过TCP发送的,断线重连不需要再次设置心跳间隔。
126.问:沪深ETF,债券和股票,都可以报单fak和fok价格类型吗?
答:部分证券类型支持fak和fok,具体请参考price_type对应枚举值的注释。
127.问:如何理解价格类型里面的注释
答:只有标注了期权的才可用于期权下单,没有标注期权的只能普通股票适用。如果标注了沪深,则沪深两市股票都可用。如果仅标注了沪,则沪市股票可用,深市股票不可用。
///@brief XTP_PRICE_TYPE是价格类型
typedef enum XTP_PRICE_TYPE
{
  XTP_PRICE_LIMIT = 1,           ///<限价单-沪 / 深 / 沪期权 / 深期权 (除普通股票业务外,其余未特指的业务均使用此种类型)
  XTP_PRICE_BEST_OR_CANCEL,      ///<即时成交剩余转撤销,市价单-深 / 沪期权 / 深期权
  XTP_PRICE_BEST5_OR_LIMIT,      ///<最优五档即时成交剩余转限价,市价单-沪
  XTP_PRICE_BEST5_OR_CANCEL,     ///<最优5档即时成交剩余转撤销,市价单-沪深 / 深期权
  XTP_PRICE_ALL_OR_CANCEL,       ///<全部成交或撤销,市价单-深 / 沪期权 / 深期权
  XTP_PRICE_FORWARD_BEST,        ///<本方最优,市价单-深 / 深期权 / 沪科创板
  XTP_PRICE_REVERSE_BEST_LIMIT,  ///<对方最优剩余转限价,市价单-深 / 沪期权 / 深期权 / 沪科创板
  XTP_PRICE_LIMIT_OR_CANCEL,     ///<期权限价申报FOK
  XTP_PRICE_TYPE_UNKNOWN,        ///<未知或者无效价格类型
}XTP_PRICE_TYPE;
128.问:price_type某些设置注释是沪/深期权,这是什么意思?
答:仅沪市股票,深市期权可用。
129.问:现货账户申赎沪市交易型货币基金ETF,为何报错 11000306, error_msg = Service not supported?
答:现货账户可申赎的ETF不包括交易型货币基金,您可以先调用QueryETF()来查询可申赎的ETF清单,再根据返回的ETF代码来报单ETF申赎。
130.问:信用账户报单ETF申赎时,为何报错 11000308, error_msg = Business type not match with security type?
答:信用账户不支持ETF申赎,但是可以买卖沪市交易型货币基金。名单公告请参见:https://www.zts.com.cn/hqzx/infoDetail.aspx?doc_id=d6%2fPCP7A4ZB7h4xoDJ%2fnjg%3d%3d。
131.问:使用UDP接收行情时,设置接收行情线程绑定的cpu,这个是逻辑CPU还是物理CPU呢?
答:这个是逻辑CPU。
132.问:模拟环境中的股票状态和实盘是一致的吗?
答:模拟环境的行情中ticker_status跟实盘一致,只是模拟环境中停牌的股票也可以交易测试。
133.问:指定行情数据使用CPU后,行情数据处理的那个核会很忙,如果不指定,就每个核比较平均,是否可以指定2个CPU呢?
答:只能指定一个CPU。
134.问:为什么行情期权数据没有找到行权价和到期日?
答:请使用QueryOptionAuctionInfo()查询,exercise_price为行权价,exercise_end_date为结束日期。
135.问:可以同时在xtp系统和普通柜台交易吗?在xtp系统调用QueryTrades()只能返回当天的成交记录吗
答:不能,开通xtp实盘后,只能使用smartX客户端或程序SDK交易,不能在普通柜台委托交易。XTP中QueryTrades()只能查询当天的成交记录,如果要查询历史成交记录,需登录普通柜台查询。
136.问:使用SubscribeMarketData()接口能一次性订阅沪深两市的股票吗?
答: 不能,只能一次性订阅同一证券交易所的多个合约,如果要订阅沪深两市的合约,那就要分2个交易所类型调用两次。
137.问:行情数据里面的时间是哪里的时间呢?
答:行情数据里的data_time时间都是交易所时间。
138.问:上海和深圳机房的时间是PTP同步还是NTP同步的?
答:windows下是使用NTP对时服务,linux下是使用chrony对时服务,如果需要使用机房内的时钟源,具体请查阅运维给的参数文档。
139.问:实盘环境,可调用QueryPosition()和QueryAsset()查询持仓和资金的时间段是?
答:交易日实盘服务器在8:45-16:30左右都可以查询。实盘服务器一般在8:45左右开启,最晚不会超过9:15,在16:30左右关闭。
140.问:XTP_BUSINESS_TYPE_OPTION 业务类型,可以交易个股期权吗?
答:不支持个股期权,目前只能交易上证50ETF期权、沪深300ETF期权、深证100ETF期权、深交所创业板ETF(代码159915)、深交所中证500ETF(代码159922)、上交所中证500ETF(代码510500)、深证100ETF期权(159901)。
141.问:XTP的接口函数是线程安全的吗?多线程报单要加锁吗?
答:XTP中与网络通讯有关的接口都是线程安全的,如果多线程调用InsertOrder,不需要加锁。
142.问:在vs2019里面编译xtp的demo,为什么会错误提示:
LNK2019 无法解析的外部符号 public: static class XTP::API::TraderApi * __cdecl XTP::API::TraderApi::CreateTraderApi(unsigned char,char const *,enum XTP_LOG_LEVEL)" (?CreateTraderApi@TraderApi@API@XTP@@SAPAV123@EPBDW4XTP_LOG_LEVEL@@@Z),该符号在函数 _main 中被引用
答:请检查一下是否包含了相应的头文件,是否链接了相应的库文件,如果都没有问题请检查一下编译选项是否为x64。另外,建议参考文档来使用Cmake生成工程。
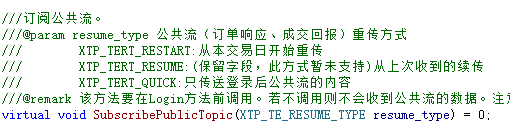
143.问:为什么执行java sdk单元测试的时候,执行第n次insert测试时,前面n-1次测试的所有log都会盖上当前时间戳重新打印一次啊?结果就是我每天执行测试的时候,每一次测试log越来越多。
答:请检查SubscribePublicTopic()参数resume_type是否使用的XTP_TERT_RESTART,可改为quick方式登录只收到登录后的一系列公有流消息。
avatar
144.问:两融仿真测试,所有交易委托订单都被拒绝: error_info=&get;error_id:11000909, error_msg:Order is invalid in current debt expire status! 这是什么原因?
答:存在逾期两融负债合约而禁止当前委托,需要先还清负债。
145.问:程序运行时提示缺少dll文件是怎么回事?
avatar
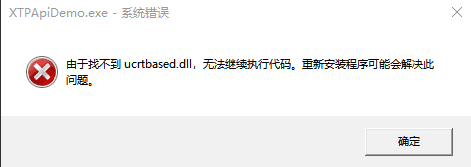
答:这是运行环境缺少必要的库文件,请下载64位运行时库 vcredist_x64.exe,解压后放到程序所在目录。
146.问:xtp的Spi里面的回调,是多线程执行还是单线程的?
答:TraderSpi中查询的回调都是一个线程,OnOrderEvent() 和 OnTradeEvent() 这些可能会存在两个线程;QuoteSpi中,TCP连接是一个线程,UDP连接会有两个线程。
147.问:TradeSpi中,查询响应、OnOrderEvent和OnTradeEvent,使用的是同一个线程吗?
答:不一定,查询响应和通知推送,通常是同一个线程,但是,一些超时消息是通过超时线程推送的。例如:您报单后,报单A的订单响应和成交回报没有收到,您退出了登录。过了一段时间,您使用quick方式重新登录服务器,此时如果报单A的全成消息正好回来,那么这条全成消息就会通过超时线程推送给您。
148.问:TradeSpi中,可能会被两个线程回调的函数有哪些?
答:会有超时线程的4个回调函数:OnOrderEvent()、OnTradeEvent()、OnOptionCombinedOrderEvent()、OnOptionCombinedTradeEvent()。
149.问:QuoteSpi回调线程有几个?
答:TCP连接是一个线程;UDP连接,如果Level2服务器是单路组播,则一个TCP线程,一个UDP线程,如果L2服务器是多路组播,则一个TCP线程,多个UDP线程(快照UDP线程,逐笔UDP线程,订单簿UDP线程)。
150.问:盘中在xtp系统调用QueryPosition()返回的持仓,为何跟融易汇里看到的持仓不一致?
答:融易汇里的持仓不是实时更新的,xtp里的持仓需要在T日清算后才同步到融易汇中。
151.问:对于xtp下单的新股申购,是在XTP柜台缴款,还是在普通柜台缴款?
答:新股申购中签后,确保XTP账户或融易汇中留有足够的新股认购资金即可。
152.问: XTP的行情日志占用比较大的存储空间。需要定期手动清理吗?还是XTP会自动删除过期的日志?
答:在权限允许的情况下,xtp会自动删除7天前的日志,不过建议您监控好硬盘存储空间。
153.问:撤单失败是什么原因导致的呢?
OnCancelOrderError Error.[order_xtp_id:1140851691,order_cancel_xtp_id:1140853695,session_id:572522497,error_code:11000305,error_msg:Failed to find original order!]
答:这个错误是查找原始报单失败,是否撤单时order_xtp_id填错了?注意 order_xtp_id数据类型是uint64_t。
154.问:XTP API有接口查询新股中签情况吗?
答:没有,XTP中查不到中签,但是可以通过融易汇在主柜台查询。
155.问:融资可用余额怎么查
答:不提供融资头寸查询。可以参考QueryCreditFundInfo()返回的line_of_credit,包括融资和融券的。
156.问:做融券业务时出现failed to check credit stock position. (11010503)是什么问题?
答:信用账户对应的融券头寸(融券券池)没有足够的可用数量。如果是实盘的话,请联系营业部。
157.问:XTP快照行情XTPMarketDataStruct.pre_close_price字段,是除权前的收盘价格吗?
答:不是,xtp中的行情价格都是除权除息后的价格,pre_close_price是交易所推送过来的实际昨收价。比如:昨收价是10元,但是一股分红1元,那么今天看到的prev_close_price就是9元。
158.问:api的log是同步写的吗?
答:quote.log和trade.log是同步写的日志。Level2行情udpseq开头的日志是异步写的日志。
159.问:为什么实盘下订阅成功,但是OnTickByTick()和OnOrderBook()没有推送数据?
答:请先确认是否已经开通了level2权限,如果开通了请确认是否使用的UDP连接,防火墙是否关闭。对于orderbook数据,请确认连接的行情地址是否有Orderbook数据。
160.问:逐笔成交如何对应到逐笔委托?
答:深市中XTPTickByTickTrade.bid_no/ask_no 与 XTPTickByTickEntrust.seq对应,沪市中XTPTickByTickTrade.bid_no/ask_no 与 XTPTickByTickEntrust.order_no对应。
161.问:用UDP来接收逐笔数据是有序的还是无序的?
答:一般来说api会保证逐笔数据的顺序。
162.问:Level2行情推送会有乱序的可能吗?
答:udp组播不保证顺序,可能会乱序,但是api在推送行情时,在一定程度上是保序的。
163.问:在哪儿查询两融标的列表及保证金比例、可充抵保证金证券及折算率?
答:http://www.zts.com.cn/rzrq/rzrq1.aspx?action=GetBdstockNoticesPager&tab=2&keyword=。
164.问:OnQueryAsset()返回的withholding_amount字段,什么情况不为0?
答:使用自有资金委托买入的订单是未成交的挂单时,withholding_amount不为0。该字段包含:预扣买入未成交的交易资金 + 预扣手续费,可参见XTPQueryAssetRsp结构体中的说明。
165.问:两融账户报单逆回购,为何报错:11000310, error_msg = User type not match with business type.
答:两融账户不支持该业务,只有普通现货账户可以报单逆回购。
166.问:两融账户支持可转债申购吗?
答:现货、两融账户都支持可转债申购业务。
167.问:申购50ETF失败,错误提示:11010203,Cash ratio is overflow in ETF creation,什么原因?
答:申购ETF份额时,允许使用现金替代全部或部分成份股,但不能超过最大现金替代比例。
168.问:调用SubscribeTickByTick()订阅期权逐笔行情,为什么没有数据推送呢?
答:期权没有逐笔数据,只有5档快照数据,订阅成功也没有数据推送。
169.问:XTPQuoteFullInfo行情静态数据里,什么类型的证券security_type 是 XTP_SECURITY_OTHERS?
答:是xtp不支持的证券类型,在xtp中不支持买入,但如果有持仓,则可以卖出。
170.问:xtp有查询所有可交易股票的接口吗?
答:可通过QueryAllTickers()接口来获取所有可交易合约,包括当天停牌的股票、债券,但是不包括指数合约。
171.问:如果有一只股票已经订阅过了,还没有退订,然后在某个地方又发起了订阅请求,这样会有什么影响吗?
答:允许重复订阅,不影响。
172.问:不同的进程中TraderSpi能收到其他进程的订单消息和成交回报,那QuoteSpi是否会收到其他进程的订阅和查询消息呢?
答:不会的,不同的进程QuoteSpi消息互不影响,TraderSpi查询消息也互不影响。
173.问:OnOrderEvent()和OnTradeEvent()之间的时序是怎么样的?
答:基本上保证OnTradeEvent()在OnOrderEvent()的未成和结束状态之间;基本上不存在未成的订单响应在成交回报之后来,全成的订单消息肯定在成交回报后面到来。
174.问:请问官网上的Monitor是做什么用的?
答:Monitor连接托管交易程序用的,可以通过Monitor启动交易策略、停止交易策略、设置一些参数以及传输一些配置文件。
175.问:公网测试环境下,请问如何保留每天的交易数据?
答: 如果是官网申请的现货测试账号,可登录官网 https://xtp.zts.com.cn/login 自行设置保留持仓。 如果不是官网申请的现货和两融账号,请补充以下内容发送邮件到运维的邮箱 wb_chennan@zts.com.cn
设置内容:保留账户持仓
账号:
密码:
交易服务器IP:
交易服务器port:。
176.问:公网测试环境下,请问没有新股申购额度如何测试新股申购?
答: 请补充以下内容发送邮件到运维的邮箱 wb_chennan@zts.com.cn
设置内容:增加新股申购额度
账号:
密码:
交易服务器IP:
交易服务器port:。
177.问:请问逐笔成交里有些撤单价格XTPTickByTickTrade.price为0是什么意思??
答:这是因为报单时使用的是市价委托。
178.问: 请问实盘下单,OnOrderEvent()返回order_status=XTP_ORDER_STATUS_REJECTED是什么原因?
答:可根据错误码查看错误提示,如果是XTP柜台拒单,请至XTP官网查看XTP错误代码速查表,如果是交易所拒单,请到交易所官网下载相应的错误代码文件:
XTP错误码:https://xtp.zts.com.cn/doc/api/xtpDoc 错误代码速查表 上交所:http://www.sse.com.cn/services/tradingservice/tradingtech/technical/other/ ,或者直接搜索:IS111_上海证券交易所报盘软件错误代码表 。
深交所:http://www.szse.cn/marketServices/technicalservice/interface/ ,或者直接搜索:深圳证券交易所Binary交易数据接口规范。
179.问:OnQueryAllTickersFullInfo()返回的XTPQuoteFullInfo没有关于期权的字段,比如说对应标的、到期日、行权价、call_or_put之类的信息,如何获取?
答:在交易api里调用接口QueryOptionAuctionInfo来获取。
180.问:有API接口来判断申请的账号是普通账号还是信用账号吗?
答:调用QueryAsset()查询账户资金,返回的XTPQueryAssetRsp结构体包含有账户类型 account_type,枚举值如下:
///@brief XTP_ACCOUNT_TYPE 账户类型
typedef enum XTP_ACCOUNT_TYPE
{
    XTP_ACCOUNT_NORMAL = 0,	///<普通账户
    XTP_ACCOUNT_CREDIT,		///<信用账户
    XTP_ACCOUNT_DERIVE,		///<衍生品账户
    XTP_ACCOUNT_UNKNOWN		///<未知账户类型
}XTP_ACCOUNT_TYPE;
181.问:运行Demo程序时,报错:The config.json file parse error,请问这是什么错误
答:读取配置文件config.json失败,请检查配置文件是否存在,路径是否正确,一般应该和程序文件放在同一目录,如果文件没有问题请检查配置参数的语法是否正确。
182.问:OnOrderBook()推送的订单簿行情,推送频率是间隔多长时间?
答:订单簿和逐笔行情都是实时推送,没有间隔时间限制。具体请参考:XTP行情服务接入前指引。
183.问:可以多账户登录吗?多账户时共用一个socket还是每个账户一个socket?
答:api支持多个账户连接,多次调用login即可,一个账户一个socket连接,不会共享连接。
184.问:OnDepthMarketData()推送的期权行情,多久刷新一次呢?
答:连续竞价期间,上海期权,行情数据有变化时 0.5 秒一次,无变化时 30 秒一次;深圳期权,行情数据有变化时 0.5 秒一次,无变化时 60 秒一次。具体请参见:XTP行情服务接入前指引。
185.问:请问getApiLastError()这个函数是线程安全的吗?会返回空吗?
答:这个函数不是线程安全的,其他函数都是线程安全的。getApiLastError()不会返回NULL。
186.问:689009可卖持仓185股,报单委托卖出100股,错误提示:11010111,新订单的数量参数无效,是怎么回事?
答:普通CDR遵循普通股票的交易规则,100股以下为零散股。科创板CDR交易规则遵循科创板的报单规则,200股以下为零散股,零散股要一次性委托卖出。
187.问:科创板股票报单最低值200股,xtp中能通过静态数据获取到吗?
答:可调用QueryAllTickersFullInfo接口获取,参见 XTPQuoteFullInfo结构体中的bid_qty_unit、ask_qty_unit,限价买/卖委托数量单位。
188.问:XTP支持配债吗?API方式如何报单呢?
答:仅现货账号支持配债,两融账号不支持配债。配债跟配股一样报单,调用InsertOrder接口报单,business_type = 6,side = 1,price_type= 1。
189.问:账户配债了一只沪市的债券、一只深市的债券,然后查询资金,发现买入成交证券占用资金fund_buy_amount,累计了沪市配债的金额,但没有计算深市配债的金额,这是什么原因呢?
答:沪市的配股配债有成交回报,fund_buy_amount会累计该笔成交金额,但深市的配股配债没有成交回报,没有成交金额,只会预扣资金。
190..问:信用账号是否支持ETF申赎?
答:信用账号不支持ETF申赎,但是可以买卖ETF,使用担保品买卖。
191.问:查询ETF清单,OnQueryETF 返回错误 Error: 11000390 msg: Failed to get etf base information!
答:这个错误是获取ETF基本信息失败,一般是不支持申赎的ETF,如果是支持的,应该是市场填错了。
192.问:ETF申赎,深市的跨市场资金成交记录中,证券代码159900是什么含义?
答:深市的跨市场ETF申购成交类型中,159900是一个虚拟成份股票,实际上是沪市成份股票的现金替代总金额。
193.问:ETF申赎时的现金替代和跨市场成交,往往返回两笔数据,一笔成交数量为1,一笔成交数量往往是1000000,不知道这两笔数据分别的含义是什么?
答:因为成交金额超限,接口库里字段存不下,所以将成交数量拆分成了两条记录显示。
194.问:当天申购ETF成功后,赎回ETF时报错:11010121,账户可用持仓不足,但是OnQueryPosition()返回的sellable_qty是够的呢?
答:当日以一篮子股票申购的ETF基金份额,当日不得赎回,但是当日可以卖出。 当日赎回的ETF基金份额获得的一篮子股票,当日不得用于申购ETF基金份额,但是当日可以卖出。 报单卖出时参数:business_type=XTP_BUSINESS_TYPE_CASH,side=XTP_SIDE_SELL。
195.问:ETF申购成功,查询持仓也有了,但是赎回时报错:11010121,账户可用持仓不足?
答:ETF申赎 business_type = XTP_BUSINESS_TYPE_ETF, ETF买卖 business_type = XTP_BUSINESS_TYPE_CASH。两者的关联交易规则如下:
(1)当天买入的股票,当天可以用来申购ETF。
(2)当天买入的ETF份额,当天可以赎回,但是当天不能卖出ETF份额。
(3)当天赎回得到的股票,当天可以卖出。
(4)当天申购的ETF份额,当天可以卖出,但是当天不能赎回ETF份额。
196.问:如何判断深交所逐笔成交的单子是主动买,还是主动卖呢?
答:主动买,代表卖方委托早于买方委托;主动卖,代表买方委托早于卖方委托。
逻辑上,一般是和上一笔成交对比,如果比上一笔价格高,说明这笔委托推动了价格上涨,就是主动买。
沪深两市都可通过 XTPTickByTickTrade.bid_no和ask_no的大小来判断方向,no小的表示先报单。 bid_no > ask_no,则是一笔主动买单;ask_no > bid_no,则是一笔主动卖单。
197.问:Python版本的demo如何运行?
答:以Linux+python3.6平台运行traderapi为例,需要把bin/Linux/Linux+python3.6/libxtptraderapi.so文件copy到bin/test,并修改test/tradertest.py中ip、port、user、password、local_ip,即可运行交易demo。如果不是安装的python3.6、boost_1_66版本,那就得自己重新编译再运行Demo。。
198.问:编译python版本Demo时报错:ImportError: libboost_python3.so.1.66.0: cannot open shared object file: No such file or directory
答:在CMakeLists.txt中设置的python和boost路径是否不正确?如果编译时使用的绝对路径,而之后修改了文件路径,那么就需要重新编译。
199.问:编译python版本source源码时,使用编译生成的libboost_python.so.1.66.0,但是错误提示 error: reference to 'mutex' is ambiguous,这是什么原因?
答:是引用的关键字mutex模糊不清,打开 vnxtptrader.h 和 vnxtpquote.h 这2个文件,搜索 mutex 并修改为 boost::mutex,再重新编译即可。
200.问:python版本的api是否支持MacOS?
答:目前支持Windows、Linux平台运行,但是不支持MacOS。
201.问:python版本的api使用Anaconda会跟python不兼容吗?
答:我们编译时使用的python,不能使用Anaconda,如果要直接使用我们封装的库,就只能安装python2.7或python3.6系列的版本。
202.问:运行python版本Demo程序报错ImportError: DLL load failed,所有的.dll,.pyd,.lib文件都已经在当前目录了,为什么还找不到指定的模块?
答:python版本api是用VS2010封装的,如果未安装VS的运行环境安装包,运行测试程序时会提示该错误。需根据python的位数安装对应的vs运行库,python是32位就选vcredist_x86.exe,64位选vcredist_x64.exe。
203.问:在windows下运行Python版本的Demo, 错误提示:ImportError: DLL load failed,找不到指定的模块,这是什么原因?
答:是否未安装VS的运行环境?如果已经安装VS2010的vcredist,那就按照编译说明文档重新编译boost.python库,编译source下封装api的源码,并替换生成的vnxtpquote.dll 和 vnxtptrader.dll库文件再运行。
204.问:登录行情时,错误提示:connect server failed.[OS:10049]The requested address is not valid in its context.这是什么原因?
答: 能ping通服务器的话,请检查一下Login时local_ip的值,注意金桥机房必须传入实际使用的网卡的IP。如果传入127.0.0.1就默认本机,就连接不上服务器,local_ip不能输入空串,需传入网卡的ip,不是外网ip。
205.问:[XTP:1]connect server failed.[OS:10049]The requested address is not valid in its context。这个行情连接是什么错误?
答:请检查一下login的参数local_ip是否不对,要填实际使用的网卡的ip。
206.问:报单回报中需要资金账户这个字段,请问如何处理?
答:登录成功后,可根据session_id和资金账户做一个映射,那么在收到报单回报时,可以通过session_id获取到资金账户。
207.问:session_id在进程重启后会重复吗?
答:进程重启就相当于重启api,重新Login时初始化的session_id是一样的,如果断线重连时没有销毁api,重新Login时session_id会不同。
208.问:怎么知道程序中的心跳是否正常?
答:SetHeartBeatInterval设置心跳检测时间间隔默认是15秒,一般在断点调试时,会长时间没有消息通讯,如果心跳间隔值设置短了容易断线,可以适当的设置大点,方便本地调试,比如设置1000秒试试。
209.问:同一台机器可以开两个进程接收行情吗?开多个进程接收Level2行情有影响吗?
答:可以,两个进程请使用不同的client_id。但是同一台机器开多个进程订阅Level2行情容易丢包,为了确保程序能正常接收行情,一般来说不能超过2个,因为行情数据太多,开多了可能数据推送不过来。
210.问:国债逆回购XTPOrderInsertInfo.quantity填100的整数倍时,返回错误提示:11010126,证券数量超出范围,什么原因呢
答:上交所和深交所的国债逆回购品种,申报数量应当为1000元⾯额或其整数倍,单笔最⼤申报数量不得超过100亿元⾯额,100元⾯额为1张,1手 = 10张。具体请参见 上海/深圳证券交易所债券交易规则。
211.问:国债逆回购T+1日后,总资产total_asset字段不包含国债逆回购资金吗?
答:如果买入1天期的国债逆回购,total_asset在T+1日后会包含逆回购资金,因为收益会在T+1日到账进入可用资金。 如果买入超过1天期的国债逆回购,total_assetT+1日后不会显示逆回购资金,因为xtp系统中只能在买入当日显示国债逆回购的持仓,在T+1日后不会显示,也就没法计算市值。
212.问:可转债在行情和交易中数量的单位不一致?
答:在行情中,可转债的委托数量和成交数量qty,上交所是"手"为单位,深交所是"张"为单位。但是在交易中,可转债的报单数量quantity是以"张"为单位。1手=10张。
213.问:恒生ETF 159920,市场是深证,但是查询静态信息返回是未知类型 XTP_TICKER_TYPE_UNKNOWN,该ETF不支持申赎吗?
答:不支持申赎的品种,都是未知类型,请参见官网上的XTP支持业务列表,第一列交易类是可买卖交易的种类,第二列申购赎回中的白名单是支持申赎的ETF代码,不在白名单里的ETF不能申赎,但可以买卖交易。
214.问:SubscribeMarketData订阅行情,包括指数行情吗?如:中证500指数。
答:交易所的实时行情,xtp系统中都有,包括股票、债券、ETF、指数、期权行情。
215.问:QueryAllTickers返回的合约静态信息中包括指数吗?
答:不包括指数,该接口查询对应市场的可交易合约(股票/基金/债券/期权)基本信息。
216.问:在行情数据里,如何区分一个合约代码是股票还是基金还是指数?比如000828,既是股票又是指数,也是开放式基金,数据源里怎么区分?
答:exchange_id + ticker唯一确定一个证券标的,如果要区分是股票/基金/指数,需要自己针对合约代码特征来识别。可以先使用QueryAllTickersFullInfo接口查询静态信息,通过security_type来判断,然后在本地建立好映射表。
217.问:为什么Level2行情是用TCP订阅的MarketData?
答:所有的订阅都是通过TCP发起的请求,只是使用UDP来接收行情数据。
218.问:采用UDP方式连接时,如何设置行情接收缓冲区大小?
答: 可以通过SetUDPBufferSize接口设置,建议将UDP的缓存设置大点。2.2.30及以上版本的API,可以设置比以前小一些,默认是64M,设置为256M就够,512M就足够。
219.问:接收Level2全市场行情数据时CPU占用率一直保持在200%左右,即使盘后没有收到任何行情数据也是这样,请问正常吗?
答:这是正常的,CPU占用率在TCP连接时比较低,UDP连接方式会很高,因为除了一个接收线程接收行情外,还有一个解析线程一直在解析行情,如果关闭异步日志,可以减少一个核的占用。
220.问:用UDP接收Level2行情时,如何设置线程绑定CPU?
答:分别使用SetUDPRecvThreadAffinityArray()、SetUDPParseThreadAffinityArray()函数设置接收线程、解析线程绑定CPU。一个组播组有一个接收线程和一个解析线程,一个线程绑定一个核,绑定多少个核要看有几个组播组,取决于连接的行情服务器地址和订阅情况。
如果同时订阅快照和逐笔行情,而且快照和逐笔行情是在2个不同的组播组,那么总共需要绑定4个核,也就是接收行情线程绑定2个cpu,解析行情线程绑定2个cpu。
221.问:异步日志文件太大,异步日志的作用是什么?建议是开启还是关闭?
答:异步日志仅在UDP接收Level2行情时会有,主要用来排查丢包情况。建议在调试初期开启,调试稳定后可以关闭,设置SetUDPSeqLogOutPutFlag()接口参数flag为false来关闭异步日志。
222.问:快照行情中last_price和upper_limit_price都是double类型,为什么一只股票的涨停价是2699999, 但是买一价是5.270000?
答:这是因为浮点数导致,股票价格有效位是小数点后两位,请按四舍五入原则处理,保留小数点后两位即可。
223.问: 集合竞价的时候,快照数据里面的last_price是有数据的么?
答:集合竞价时候,last_price为0,因为没有成交,就不会有成交价。
224.问:OnDepthMarketData返回的十档申买申卖,9:15-9:25之间没有数据?
答:在集合竞价阶段,十档申买申卖字段仅买一卖一有值,即:bid[0],ask[0],bid_qty[0],sk_qty[0]有值。
225.问:OnDepthMarketData返回的买一卖一队列,什么时候有值?
答: 交易日9:25分Level2行情开始有买一卖一队列数据,也就是十档行情里的买一卖一。
226.问:bid1_qty[] 和 ask1_qty[]数组的大小不是固定的?数组最大size为多少
答:数组的大小不是固定的,最大size是50,请先判断数组长度再使用,根据bid1_count 来判断 bid1_qty[] 数组长度,根据ask1_count 来判断 ask1_qty[] 数组长度。
227.问:股票熔断时,深度行情数据里有标志吗?
答:有标志的,请参见:XTPMarketDataStruct 里的ticker_status,V=波段性中断。
228.问:9:15- 9:30行情数据中ticker_status[0]是'C'才对啊,为什么会是'B'呢?
答:9:15-9:25为开盘集合竞价时间,ticker_status[0]是'C',9:25-9:30之间是'B'。
229.问:停牌的股票,行情数据中ticker_status为什么是T0?
答:P肯定是停牌的,但T也可能不能交易,是否可以交易要看第1位,因为停牌的股票,交易所可能发P,也可能发T。
230.问:开盘前,想要获取当日股票的涨跌停价格,有接口吗?
答:9:15之前可通过QueryAllTickers获取涨跌停价,参见XTPQuoteStaticInfo中upper_limit_price、lower_limit_price字段。
231.问:OnTickByTick推送的逐笔数据中channel_no是什么意思?
答:交易所为不同的证券分配了不同的频道代码,一个channel_no里面可能会有多只股票,一只股票的逐笔委托和逐笔成交数据中channel_no 都相同。在同一个channel_no内seq唯一。
232.问:OnTickByTick返回的逐笔成交数据中交易所时间错乱,如果收到数据直接保存指针,然后对指针所指向的内存数据进行处理会有影响吗?
答:api提供的tickbytick数据,仅在OnTickByTick回调函数中有效,如果您仅仅保存指针,而不是指针所指向的内存数据,就会因为内存在api内部循环使用,导致您后面使用指针的时候,内存数据就不正确了。
233.问:查询持仓返回的yesterday_position字段是不是不会变?怎么计算当前仓位中当有多少是今天开的仓位?
答:昨日持仓yesterday_position是不变的。如果仅做普通买卖的话,也没有任何未完结的挂单,那么 总持仓 = 可卖持仓 + 今日买入的持仓。日初的时候,总持仓 = 可卖持仓 = 昨日持仓。
234.问:查询回调函数中参数is_last为true时,这最后一个响应有实际的消息数据吗?
答:有实际的消息数据,可能消息只是error_info有效,判断时请先看error_info的error_id是否为0,如果为0,再判断其他参数。不为0的话,其他的参数可能无效。
235.问:OnQueryAllTickers返回的ETF合约静态信息中,ticker_type值为什么是6而不是2?
答:交易所官网可以查到每只ETF的交易商名单,如果我们公司不在该名单里,就不支持该ETF,ticker_type 就为6。可参考:http://www.sse.com.cn/assortment/fund/etf/list/。
236.问:ETF申赎时,T日申购赎回清单中公布的当日现金差额的估计值是哪个字段?
答:XTPQueryETFBaseRsp中的estimate_amount为T日预估现金差额。cash_component,目前这个字段没有使用。
237.问:如果发生分红、配股之类的,通过什么方式去查询呢?
答:如果是普通现货账号,可以通过查询持仓看到分红送股后的总持仓,参见XTPQueryStkPositionRsp中的total_qty。如果是信用账户,可以通过查询负债看到负债合约中增加的权益数量,通过查询持仓可以看到担保品持仓中送股后的总持仓。
238.问:融券期间发生的分红、配股,这些权益应该怎么计算?
答:如果有分红送股,在融资融券负债信息XTPCrdDebtInfo中due_right_qty应偿还权益数量会体现。假如融券某只股票1000股,查询负债合约中未偿还融券数量是1000,此时应偿还权益数是0,如果某天这只股票10送3,那么在除权除息日之后,您的负债合约中应偿还权益数量是300,未偿还融 券的数量就变成了1300。
239.问:qty_upper_limit是指账户对这只股票的最大申购数量吗?错误提示:11010413 The quantity of IPO order exceeds the quota。
答:qty_upper_limit是指这只股票的最大允许申购数量,需查询可申购额度quantity,参见XTPQueryIPOQuotaRsp,请使用min(可申购额度,最大允许申购数量)进行新股申购。
240.问:报市价单是否可以不用填价格?
答:市价单的price没有意义。主板股票市价委托,可以不填价格。科创板市价委托需要填一个价格,市价委托有保护限价概念,买入不高于这个限价,卖出不低于这个限价。成交通知中返回的是成交价格。
241.问:查询报单和报单是不是共用一个线程?
答:是共用一个socket,如果查询消息没有处理完,会堵塞后续订单响应消息。报单后,如果有查询消息在处理,则会等待查询结果发送完毕,再发送报单的回报消息,那么收到订单确认消息就晚了。
242.问:报单全部成交时,OnTradeEvent推送快还是OnOrderEvent更快一点?
答:对于全部成交的情况,最后有一个全部成交的状态,这个状态在OnTradeEvent之后推送。也就是OnOrderEvent先推送一个初始状态,有成交时OnTradeEvent推送成交信息,全成时OnOrderEvent再推送一个最终的全成状态。
243.问:订单已全部成交,其后对该订单进行撤单,在查询成交结果里面,只有order_xtp_id,无法和其他订单关联,原订单也不存在,order_cancel_xtp_id,如何处理?
答:查询成交返回的订单,并不是按照成交顺序返回的。目前撤单废单无法关联到原单。逐笔成交里面,看不到沪市的撤单信息,深市看成交标识trade_flag('4':撤; 'F':成交)。
244.问:查询ETF基本信息和ETF成分股信息是两个单独的回调函数,申赎ETF时如何判断成分股全都收到了,中间有没有丢失?
答:OnOrderEvent返回的order_status为全部成交状态时,就表明ETF成分股都收到了。
245.问:报单后会返回一个初始的未成交状态吗?然后对该订单进行撤单,OnOrderEvent会返回几种报单状态?
答:报单状态order_status,初始化状态是报单到柜台,未成交状态是收到了交易所确认,撤单前OnOrderEvent会返回初始化、未成交两种状态。如果撤单时订单部分成交,会返回一个部分撤单状态。
246.问:报单后撤单,会有先收到撤单成功,再收到成交通知的情况吗?
答:xtp撤单的时候,如果是部分成交,一般是先收到部分成交的通知,再收到撤单成功的通知,但如果成交回报消息超时,就有可能先收到撤单成功,再收到部分成交的通知。
247.问:能否根据order_cancel_xtp_id判断是报单还是撤单?
答:具体报单还是撤单,要根据order_submit_status来区分。如果一个报单是全撤状态,那么订单的order_cancel_xtp_id != 0成立,但是order_cancel_xtp_id != 0 时订单不一定就是报单,我们允许对撤单进行撤单,只是会拒单。
248.问:在收到撤单回报之后,又收到之前的成交回报,这种情况是否会发生?
答:交易所本身发送的消息是存在这种情况的,但是xtp在某种程度上保证消息顺序,API会一直等到成交回报到齐之后再发送撤单成功消息给用户。
249.问:查询股票持仓,返回的数据中purchase_redeemable_qty应该是和ETF相关的,为什么普通A股这个字段有数据?
答:如果是ETF的成分股,就代表可用于申购的数量。如果是ETF,就代表可用于赎回的数量。
250.问:哪个API接口可以查询某只股票所有已经融券的总数量?
答:可以调用QueryCreditTickerDebtInfo()查询指定证券的负债未还信息,返回的stock_total_quantity即为已经融券但是未还的总数量。
251.问:QueryTrades()可以查询所有历史成交记录吗?怎么返回find none record?
答:xtp不能查询历史记录,服务器每天都重启,仅保持一天的数据,api和客户端都只能查询到当天的订单记录。实盘用户可以登录融易汇或齐富通查询历史记录。
252.问:信用账户买卖交易报单,错误提示:11000310,User type not match with business type. 这是什么原因?
答:信用户进行普通交易时,要使用担保品买、担保品卖,business_type = 4,Side = 1/2。
253.问:融资买入的时候,XTPQueryAssetRsp.buying_power可用资金也会减少吗?
答:不会减少,融资买入使用的不是自有资金,而是借来的资金。担保品买使用的是自有资金,可用资金才会减少。可参见 XTPQueryAssetRsp.buying_power 字段。
254.问:查询持仓total_qty有250股,yesterday_position有200股,报单现券还券50股成功后,报单卖出200股为何也全部成交了?
答:现券还券优先使用当日买入的持仓,然后再使用昨仓。
255.问:融资融券现金还款,错误提示:11000905,Do not have enough fund to do cash repay! 要先查询可用资金,再查一下负债all_debt,然后用两者最小值来还?
答:先调用QueryAsset查可用资金,如果申请金额大于可用资金余额(amount > buying_power),报单会拒单,如果申请金额大于所有负债未偿还金额,则不会拒单,最终以实际使用金额为准。
256.问:融资买入产生的挂单,会冻结资金吗?信用额度会减少吗?
答:对于融资买入,未成交或部分成交的挂单,会冻结融资头寸,授信额度也会减少,可参考XTPCrdFundInfo结构体中的line_of_credit字段。
257.问:对T日前的融券负债还券,当天还券的总数量,调用哪个接口获取呢?
答:没有直接获取的接口,可查询当天还券的委托及成交记录来间接计算。 如果是买券还券,因为有成交回报,那么可调用QueryTrades()查看返回的成交数量XTPTradeReport.quantity,累加成交数量得到买券还券总数量; 如果是现券还券,因为没有成交回报,但如果报单状态是已确认,那么可调用QueryOrders()查看返回的委托数量XTPOrderInfo.quantity,累加委托数量得到现券还券总数量。
258.问:查询指定证券的融券负债,XTPCrdDebtStockInfo中stock_repay_quantity是指可以用来还券的数量吗?今日融券总数量如何计算?
答: stock_repay_quantity指的是融券负债中今日可还券的数量,不包含当天融券卖出的数量。今日融券卖出的数量 = 融券负债未还总数量(stock_total_quantity ) - 融券负债可还券数量(stock_repay_quantity)。
259.问:使用现券还券偿还融券负债后,当天能恢复"两融授信额度"和"可融券数量"吗?
答:"两融授信额度"和"可融券数量"是两个相互独立的概念,在柜台是分别校验的。两融授信额度line_of_credit是实时恢复的,可融券数量left_qty当天不能恢复,需要等到晚间清算后才能恢复。
260.问:OnQueryCreditTickerAssignInfo返回的是剩余可融数量。请问哪个接口能返回总的融券头寸?
答:目前没有提供这个字段,只能间接计算。日初没有交易的时候,初始的总融券头寸数量 = 剩余可融券数量 + 负债未还总数量,也就是 XTPClientQueryCrdPositionStkInfo.left_qty + XTPCrdDebtStockInfo.stock_total_quantity。
261.问:OnQueryCreditTickerAssignInfo返回的yesterday_qty 是不是昨夜的总融券头寸?
答:yesterday_qty这个字段没有启用。
262.问:OnQueryAsset返回的资金中证券资产security_asset为0,OnQueryPosition返回的持仓也没有市值,后续有计划提供吗?
答:由于交易服务器没有连接行情服务器,目前不太好提供这个数值。
263.问:融券卖出后,融券卖出所得资金余额会马上增加,还是T+1日增加?
答:会马上增加,参见XTPQueryAssetRsp结构体中的repay_stock_aval_banlance字段。
264.问:融券卖出报错:11010503,Failed to check credit stock position. 是什么意思?
答:该证券的剩余可融券数量不足,请根据可融券头寸信息中的剩余可融券数量来下单。参见 XTPClientQueryCrdPositionStkInfo.left_qty 字段。
265.问:买券还券时,使用的是账户资金里的可用资金吗?
答:会优先使用融券卖出所得资金余额 repay_stock_aval_banlance,如果这部分资金不够,再自动使用可用资金。
266.问:融券负债中应偿还权益数量是什么意思?remain_qty不包含due_right_qty吗?
答:融券卖出后分红送股的数量,也就是应偿还权益数量due_right_qty,这部分数量也要偿还。remain_qty不包含due_right_qty,需要还券总数量为due_right_qty + remain_qty。
267.问:现券还券操作没有报错,但是OnTradeEvent没有响应,怎样才能成交?
答:现券还券属于非交易类型,没有成交回报,订单确认就可以,负债信息中的未偿还融券数量 XTPCrdDebtInfo.remain_qty、该证券的持仓相应地都会更新。
268.问:现券还券后,OnQueryPosition()返回的total_qty会减少吗?
答:现券还券有OnOrderEvent()响应,也就是订单确认后,如果使用的今仓,则总持仓total_qty会减少,如果使用的昨仓,则可卖持仓sellable_qty会减少。
269.问:信用账户查询持仓,同一个证券如何区分哪些是融资买入,哪些是担保品买入?
答:OnQueryPosition() 返回的总持仓不区分融资买入和担保品买入。卖出持仓时可以都填担保品卖,如果有对应的融资负债,会自动转换成卖券还款。
270.问:两融账户,如何使用api报单买卖货币基金?
答:使用InsertOrder()接口报单担保品买、担保品卖,business_type = XTP_BUSINESS_TYPE_MARGIN,担保品买 side = XTP_SIDE_BUY,担保品卖 side = XTP_SIDE_SELL。
271.问:购买沪市可交易货币基金,应该优先扣减融券卖出所得资金,但是发现优先使用了自有资金,卖出货币基金时优先释放的自有资金,是不是后台扣款顺序的问题?
答:不是扣款顺序的问题,应该是融券卖出所得资金余额为0,自动使用了自有资金。相应地,在卖出货币基金成交后,会优先增加融券卖出所得资金余额repay_stock_aval_banlance,剩余部分增加到账户可用资金buying_power。
272.问:QueryAllTickers获取不到交易日停牌的股票静态信息?
答:可以获取到停牌的股票静态信息,但是不包括指数合约。建议使用QueryAllTickersFullInfo()来获取所有合约的静态信息,而且包括指数等不可交易的合约。
273.问:请问 InsertOrder()和InsertOrderExtra()的返回值是不是都是order_xtp_id?
答:InsertOrder()的返回值是order_xtp_id,但是InsertOrderExtra()要使用提前设置好的order_xtp_id(通过GetANewOrderXTPID()获得)进行报单,返回非0表示报单发送成功,此时等同与传入的order_xtp_id。
274.问:在交易日开盘前8:50报单,调用InsertOrder()发送后返回非“0”值,但是开盘前一直收不到OnOrderEvent()响应,这是什么原因呢?
答:在交易日盘前的报单,只是缓存在XTP服务器,要等到9:15开盘时收到报单信号才能发往交易所,之后才会收到OnOrderEvent()报单响应消息。
275.问:QueryAccountTradeMarket()返回的trade_location,如何判断是沪市还是深市呢?
答:trade_location按位来判断,从低位开始数: 第0位表示沪市,即如果(trade_location&0x01) == 0x01,代表可交易沪市, 第1位表示深市,即如果(trade_location&0x02) == 0x02,表示可交易深市, 如果第0位和第1位均是1,即(trade_location&(0x01|0x02)) == 0x03,就表示可交易沪深2个市场。
276.问:沪市逐笔成交行情中,trade_flag是不是盘前盘后集合竞价都是N,连续竞价是B或者S?
答:是的,集合竞价阶段trade_flag = 'N',不存在主动买和主动卖的区分。
277.问:不同的进程中TraderSpi能收到其他进程的订单消息和成交回报,那么QuoteSpi是否会收到其他进程的订阅和查询消息呢?
答:不会的,不同的进程QuoteSpi消息互不影响,TraderSpi查询消息也互不影响。
278.问:有接口可以查询到现在还没有成交的挂单吗?
答:可通过QueryUnfinishedOrders()接口查询未完结的报单。
279.问:purchase_redeemable_qty是今日可申购赎回数量,还是今日已申购赎回数量?
答:是可申购或者可赎回的数量。如果是ETF的成分股,就是可用于申购的数量,如果是ETF,就是可用于赎回的数量。
280.问:除了调用Login()登录,还需要LoginALGO()登录么?
答:如果要使用算法功能,则需要LoginALGO()登录,否则不需要。
281.问:调用Login()成功后,是先调用ALGOUserEstablishChannel(),再调用LoginAlgo()吗?
答:是先调用LoginALGO()成功后,再调用ALGOUserEstablishChannel()建立算法通道。注意:如果多个普通账号同时调用login()登录,那么每个普通账号都需要调用ALGOUserEstablishChannel()建立算法通道。
282.问:如果只想QueryStrategy()查询策略,也要调用ALGOUserEstablishChannel()吗?
答:只查询也要调用ALGOUserEstablishChannel()。
283.问:如果主动logout登出oms,客户端和algobus建立的连接会断开吗?重新登录oms会有新的session_id吗?
答:oms断开的时候,algobus不会断开。重新登录oms后会得到新的session_id,需要使用新的session_id报算法单,但不需重新建立算法通道。
284.问:调用InsertAlgoOrder()报算法后,算法单的母单号ID对应哪个字段呢?
答:m_xtp_strategy_id 就是算法单的母单号ID,参见OnInsertAlgoOrder()返回的结构体XTPStrategyInfoStruct。
285.问:m_client_strategy_id 有要求唯一,或者递增之类的限制吗?
答:没有,m_client_strategy_id 不要求唯一,也不是全局唯一的,是用户报算法单时自定义id,帮助用户定位母单。
286.问:在OnTradeEvent成交回报里,有办法能获取母单的m_client_strategy_id吗?
答:目前OnTradeEvent里没有办法获取,但是可将返回的order_xtp_id作为参数传入GetAlgorithmIDByOrder()获取子单的母单ID,然后调用QueryStrategy()来获取母单的m_client_strategy_id。
287.问:不知道母单的合约代码,如何获取算法单的母单ticker?
答:OnQueryStrategy()返回值有母单的报单参数,解析strategy_param字符串,就可以获取ticker。
288.问:如果启动使用restart模式,OnStrategyStateRepot()会从本交易日开始重传吗?
答:不会重传OnStrategyStateRepot(),但是会从本交易日重传推送OnOrderEvent()和OnTradeEvnet()。
289.问:母单收到了OnInsertAlgoOrder(),但是没有收到OnStrategyStateReport(),这是为什么?
答:因为这个单子的状态没有变化,在策略运行状态有变化时才会通知。
290.问:已停止状态的母单,可能还会一直推送OnStrategyStateReport()消息吗?
答:可能会,比如:母单执行完停止了,但是时间还没有到用户设定的end_time,这时市场价格还是会不停地刷新。
291.问:CancelAlgoOrder()成功后,母单是已停止状态还是已销毁状态?
答:CancelAlgoOrder()的参数cancel_flag,如果是true,就是已停止,如果是false,就是已销毁。不管是已停止还是已销毁,都不会再有交易。
292.问:CancelAlgoOrder(),传入的cancel_flag为false会撤子单吗?
答:false也会撤子单,但是只会撤一次。cancel_flag 两个值都会撤单,为true时交给算法自行处理,停止过程中,算法可以继续交易;为false时立即停止算法母单的执行,算法平台会对已下的子单做撤单操作,其余的 平仓等操作需要客户自己处理。
293.问:当我收到一个非本客户端发出的母单回报时,都要query一下才能拿到剩余信息,还有其他方式获取吗?
答:OnStrategyStateReport()返回的数量,可计算出剩余信息, 请参考 XTPStrategyStateReportStruct结构体。
294.问:OnAlgoConnected()函数,第一次登陆不会被调用吗,只有重连的时候才会被调用吗?
答:是的,仅在api与算法服务器断线重连成功后才会被回调。
295.问:交易日报算法单后,断开重连后会自动推送OnStrategyStateReport()吗?
答:断线重连后,除非策略运行过程中策略状态有更新才会推送。
296.问:算法策略参数strategy_param中,是否可以存在非策略要求的参数? 调用QueryStrategy()查询时,返回的strategy_param是原始请求中的值吗?
答:可以存在非策略要求的参数,但是自定义参数名最好不要和已定义的参数名重名,可以加上前缀来区分。如果使用API来委托下母单,QueryStrategy()查询返回的是API原始请求中的strategy_param,但如果使用SmartX客户端来委托下母单,返回的则是SmartX客户端拼接的参数。
297.问:策略信息中m_strategy_type是个编码,如何对应策略名称?
答:请参考官网中的算法-SDK文档,算法流控及母单参数示例,链接地址:https://xtp.zts.com.cn/doc/api/xtpDoc 。
298.问:在使用algo算法交易时,算法子单执行后,子单怎么关联到相应的母单?
答:收到子单回报时,可通过判断GetAlgorithmIDByOrder()函数的返回值来做关联,如果返回值非0,则是算法单的母单号。
299.问:OnStrategyStateReport()这个接口是定时通知的吗?有查询algo执行状态的接口么?
答:不是定时通知的,是母单运行状态有变化时才会推送。也可以调用QueryStrategy()接口查询策略状态,参见m_strategy_state字段。
300.问:OnStrategyStateReport() 和 OnOrderEvent(),具体有什么区别?
答:OnStrategyStateReport,是策略运行时策略状态通知,如:创建,执行,停止 这一类。OnOrderEvent是在订单未成交、全部成交、全部撤单、部分撤单、已拒绝这些状态时会有响应。
301.问:为什么已强停的母单,还一直推送OnStrategyStateReport()?
答:因为行情价格还在刷新,行情价格变动会影响算法绩效的更新。
302.问:算法单运行时间到了设置的end_time之后,如果没有全部成交的话,怎样得到部分成交的状态呢?
答:OnStrategyStateReport()推送的每条消息都会有母单状态,参见m_strategy_state字段。
303.问:策略运行时策略状态通知,OnStrategyStateReport()每次成交都通知一次,没有完结状态的通知是吧?
答:结束也会通知的,结束和end_time没有必然的关系,要看算法什么时候停止。
304.问:CancelAlgoOrder()接口是撤销算法单的母单还是子单?
答:是撤销算法母单,如果不想用算法下单时,可调用该接口撤销用户策略。
305.问:收到OnAlgoDisconnected(),需要重新调用LoginALGO()来登录吗?
答:不需要,与Algo之间的连接,断线后会自动重连,用户无需做其他操作。请不要堵塞此线程,否则会影响algo的登录。
306.问:算法单,批量停止和批量强停,这两个有什么区别呢?
答:停止的操作需要一个过程,比如撤单或者平仓,算法完整停止后,会把母单状态m_strategy_state置为已停止。 强停的操作是立即生效,所有的算法操作都会被拦截,平台会做一次撤单操作,如果是T0,会有敞口需要用户手动平仓。尽量不要用强停操作。
307.问:使用InsertAlgoOrder()报算法单后,OnOrderEvent()返回的是拆单后每个子单的订单状态。那算法母单的状态(例如全部成交、部分成交、撤单、拒单等),是否有对应的接口或者方法获取?
答:运行的策略状态有变化时,OnStrategyStateReport()会推送策略状态通知,可根据策略的已委托数量、已成交数量、已撤单数量字段来间接计算母单的成交状态。
308.问:如何判断母单是否结束?
答:看策略状态字段 m_strategy_state,已停止 XTP_STRATEGY_STATE_STOPPED、销毁中 XTP_STRATEGY_STATE_DESTROYING、已销毁 XTP_STRATEGY_STATE_DESTROYED,都可视为母单已结束。
309.问:母单状态XTPStrategyStateType:已执行、已停止、已销毁,这3种状态的区别在哪里?
答:已执行,是策略执行完毕;已停止:一般是算法执行完成后的状态,或者是用户手动停止算法的状态;已销毁:是用户强制停止母单后的状态。已停止和已销毁状态,都不会再有交易发生。
310.问:如果母单被拒单,如何查看拒单信息?
答:如果是发送母单失败时被拒单,可查看OnInsertAlgoOrder()返回的error_info信息,如果是母单运行时被拒单,可查看OnStrategyStateReport()返回的error_info信息。
311.问:如果母单撤单被拒单,如何查看拒单信息?
答:撤单被拒,OnCancelAlgoOrder()会返回error_info信息。
312.问:盘中发现Level2接收的逐笔行情有丢包,如何回补缺失的行情数据?
答:官网上2.2.33.5版本的API支持盘中行情回补功能,先调用LoginToRebuildQuoteServer()以TCP方式登录行情回补服务器,然后调用RequestRebuildQuote()请求回补指定行情。
313.问:LoginToRebuildQuoteServer()是异步函数吗?
答:此函数为同步式阻塞,不需要异步等待登录成功,当函数返回即可进行后续操作。
314.问:RequestRebuildQuote()接口,并发请求回补行情,会有问题吗?
答:一个QuoteApi实例只能有一个回补连接。如果请求的时候使用了多线程,由于底层通讯还是一个,实际上还是顺序请求。如果是开启了多个实例,那么多个实例就是多个连接。
315.问:调用RequestRebuildQuote()请求回补行情时,一次性最多请求多少个数据?
答:一次性回补最多1000个数据,超过1000个需要分批次请求,而且一次只能指定一种类型的数据,要么是快照数据,要么是逐笔数据。
316.问:盘中实时回补行情,调用RequestRebuildQuote()请求频次有限制吗?
答:有限制,目前配置了1秒1000次请求。
317.问:盘中请求回补行情数据,如果OnRequestRebuildQuote()没有返回全部数据,该如何处理?
答:如果一次性请求数据太多,会导致行情数据无法一次性回补完,那么此时收到的应答消息中rebuild_result.result_code =XTP_REBUILD_RET_PARTLY,用户需要根据回补结果继续发起回补数据请求。
318.问:盘中OnRebuildTickByTick()推送的回补行情,和OnTickByTick()推送的订阅行情,是同时都会收到吗?
答:请求回补缺失行情的过程中,订阅的行情也是正常推送。OnRebuildTickByTick()和OnTickByTick()函数回调不在同一个线程。
319.问:在OnRequestRebuildQuote()函数里能调用LogoutFromRebuildQuoteServer()吗?
答:不能在回调线程中调用LogoutFromRebuildQuoteServer()。一般来说,用户无需主动调用该接口,回补服务器会在无消息交互后(3秒左右)定时断线。
320.问:与回补行情服务器通信连接断开后,API会自动重连吗?
答:收到OnRebuildQuoteServerDisconnected()断线响应时,API不会自动重连。当断线发生时,有回补数据需求时,才需重新请求连接,无回补需求时,无需重连。
321.问:OnOrderEvent()返回的报单状态会出现初始化 order_status = XTP_ORDER_STATUS_INIT 吗?
答:OnOrderEvent()不会返回init状态,只会在查询报单时返回init状态。当Insertorder()返回值不为0时,就可以认为是init状态。
322.问:如何区分一个证券代码是股票还是指数呢?
答:可调用QueryAllTickersFullInfo()接口查询 security_type 获取证券详细分类,这类静态数据在开盘之前获取一次,然后在本地做个映射,盘中就不需要多次向服务器发起查询请求。
323.问:OnQueryAsset()返回值里有一个deposit_withdraw,是做什么用的呢?
答:deposit_withdraw 当天出入金字段,仅限期权账户有效,是指xtp柜台和金证柜台之间的划转资金,当天出入金 = 当日入金 - 当日出金。
324.问:交易所的2%价格笼子新规,是按照快照行情的最新价的2%,还是逐笔成交行情的最新成交价的2% ?
答:是按照交易所收到报单时的最新价的2%,可以根据快照行情最新价的2%来报单,在逐笔行情没有延迟的情况下,也可根据逐笔最新成交价的2%来报单。
325.问:调用Login()和LoginAlgo()登录成功后,如果调用logout()登出,algo不会退出吧?
答:不会退出,logout()只是登出oms服务器,并不会登出algo服务器。如果algo断开也会自动重连。
326.问:[XTP:10210000]Login to algo server failed. User has logged.[OS:106]Transport endpoint is already。这个报错是什么原因?
答:重复登录algo服务器了。一个进程中只能调用一次LoginAlgo(),多个账号同时login()登录成功后,如果其他账号再调用LoginAlgo()就会重复登录;或者一个账号调用Logout()后再调用Login()登录成功,再调用LoginAlgo()也会重复登录。
327.问:请问GetAlgorithmIDByOrder()接口需要建立算法通道才能请求吗?同一个账户能在两个进程(两个client_id)中能建立两条算法通道吗?
答:如果不涉及其他算法接口,只是调用GetAlgorithmIDByOrder()这个接口,那就不用建立算法通道。同一个账户只能建立一条算法通道。
328.问:母单号 m_xtp_strategy_id 和 order_xtp_id一样都是全局唯一吗?m_xtp_strategy_id和order_xtp_id之间可能会重复吗?
答:m_xtp_strategy_id 在算法柜台是每个交易日内唯一。如果分别来看,m_xtp_strategy_id 和 order_xtp_id 各自都不会重复,但是如果这2个值一起来看,因为生成机制不同,有可能会重复的。
329.问:如果算法单参数中设置了 expire_action = true,算法单执行期间遇到涨停,到达结束时间后,算法单还会继续执行吗?
答:设置expire_action参数是控制到了end_time后,如果算法母单还没有执行完,是继续执行还是马上停止。跟是否涨跌停没有关系。
330.问:我如何知道这个算法单是哪种算法类型,比如是卡方还是皓兴还是非凸?
答:可以调用QueryStrategy()查询策略,传入母单号xtp_strategy_id,回调函数OnQueryStrategy()返回策略类型 XTPStrategyInfoStruct.m_strategy_type。
331.问:比如我有10000股的授信额度,第一天融券卖出10000股,第二天用现券还券10000股,这时候可不可以继续融券卖出10000股?
答:不可以,剩余可融券数量不能实时恢复,要等到清算后T+1日才能恢复。请参见:XTPClientQueryCrdPositionStkInfo 结构体中 left_qty 字段。 两融授信额度是指是指整个账户能融资和融券的总额度,两融授信额度会实时恢复。请参见:XTPCrdFundInfo 结构体中 line_of_credit 字段。
332.问:XTPCrdFundInfo中有个两融授信额度 line_of_credit,代表融资融券的额度是共用的吗?如何分别获得融资和融券的可用额度呢?
答:是融资融券共用的总额度,使用之前不区分是融资的额度还是融券的额度,既可以用来融资,也可以用来融券,如果全部用来做融资,那就是融资额度,如果全部用来做融券,那就是融券额度。
333.问:新增加的授信总额度 XTPCrdFundExtraInfo.contract_debts_load,跟两融授信额度 XTPCrdFundInfo.line_of_credit,有什么区别?
答:XTPCrdFundExtraInfo.contract_debts_load 是柜台设置的总的授信额度,这个值在交易中不会变化,XTPCrdFundInfo.line_of_credit 是剩余可用授信额度,会根据交易情况而实时变化。如果要进行双中心额度划拨,那就参考 XTPCrdFundInfo.line_of_credit。
334.问:信用双中心账户的授信额度,不同节点也是各自独立的吗?如果需要调整2个节点的额度值,是调用哪个api接口呢?
答:是各自独立的,将授信额度从一个节点划拨到另一个节点,可以调用FundTransfer()接口,内转类型请参见 XTPFundTransferReq.transfer_type 字段。
335.问:北交所行情有逐笔数据吗?调用哪个接口来订阅北交所行情?
答:目前北交所行情只有5档快照数据,UDP连接调用SubscribeAllMarketData()来订阅,注意:交易所类型 exchange_id 必须填 3(XTP_EXCHANGE_NQ)。
336.问:QueryAllTickersFullInfo()会返回北交所合约的静态数据吗?
答:不会,这个接口只返回沪深2市合约的详细静态信息,要调用 QueryAllNQTickersFullInfo() 获取北交所合约的详细静态信息。
337.问:QueryAllNQTickersFullInfo()获取的新三板合约,如何区分是北交所合约呢
答:根据 OnQueryAllNQTickersFullInfo()返回的 XTPNQFI.layer_type 过滤北交所的证券代码,如果 layer_type = 2(XTP_SECURITY_LAYER_NORTH_EX),则为北交所合约。但有一个指数899050是北证50指数,交易所给的layer_type是8。
338.问:XTPQuoteNQFullInfo.security_type 可以判断合约的详细类型吗?比如是股票还是指数
答:不可以,目前该字段没有定义,取值是255 其他类型。
339.问:上交所逐笔合并后,还是使用 TBT.seq 判定委托+成交的先后顺序吗?
答:是的,但是委托+成交合在一起编号了(TBT.seq = XTPTickByTickEntrust.seq = XTPTickByTickTrade.seq = BizIndex),均可用于判定逐笔委托+成交的先后顺序。
340.问:上交所逐笔合并后,XTPMD结构体中的ticker_status 和 bond.instrument_status 是不是趋同了?
答:交易所没说这部分有变动,股票、基金还是继续使用XTPMD.ticker_status字段。
341.问:OnTickByTickLossRange()返回的begin_seq、end_seq是丢包的逐笔编号seq吗?
答:不是,返回的begin_seq、end_seq包仅为数据包,一个数据包里包含1个或者多个逐笔数据。
342.问:OnETFIOPVData()什么时候会有回调?
答:订阅ETF快照行情后,当ETF参考单位基金净值数据有变化时,OnETFIOPVData()会有回调。
343.问:查询可转债申购是哪个接口?申购单位是手还是张?
答:QueryBondIPOInfoList()接口查询今日可转债申购列表,申购最小单位为1手(1000元,10张),申购数量应当为1手或1手的整数倍。
注意:在OnQueryBondIPOInfoList()回调中,证券类型 参见 ticker_type 字段,债券是 XTP_TICKER_TYPE_BOND。
344.问:调用insertAlgoOrder()后就退出程序了,再调用QueryStrategy()查看状态停留在已创建,是需要调用start来启动母单吗?
答:停留在已创建是因为这个母单一直没有启动,在调用InsertAlgoOrder()后不能马上退出进程,需要等到OnInsertAlgoOrder()回调响应,如果回调响应没有报错,就说明母单启动了。
345.问:调用InsertAlgoOrder()后,能确保先有OnInsertAlgoOrder()回调,再有OnStrategySymbolStateReport()回调吗?
答:如果InsertAlgoOrder()发送成功,回调顺序依次是OnNewStrategyCreateReport()、OnStrategySymbolStateReport()、OnInsertAlgoOrder()、OnStrategyStateReport() 。
346.问:报算法单InsertAlgoOrder()发送成功后,该账号所有登录的其他客户端也会收到回调消息吗?会收到哪些回调消息
答:该账号的所有客户端都会收到这4个回调消息:OnNewStrategyCreateReport()、OnStrategySymbolStateReport()、OnInsertAlgoOrder()、OnStrategyStateReport() 。
347.问:调用ModifyAlgoOrder()修改已有算法单的报单数量后,如何查看最新的委托数量呢
答:OnStrategySymbolStateReport()会有回调响应,XTPStrategySymbolStateReportStruct.m_strategy_qty 返回修改后的策略总数量 。
348.问:XTP信用业务支持债转股吗?如何报单债转股
答:现货和信用都支持债转股,还是调用InsertOrder()接口报单,business_type 填 XTP_BUSINESS_TYPE_BOND_SWAP_STOCK,side 填 XTP_SIDE_SELL, price_type 填 XTP_PRICE_LIMIT,价格可以填0,开平方向填0。
349.问:可转债转股后的股票证券代码、转股价格,是调用哪个接口查询?
答:可调用QueryBondSwapStockInfo()查询可转债转股的基本信息,但是深交所没有转股价格,XTPQueryBondSwapStockRsp.swap_price赋值是0。
350.问:报单债转股后,没有OnTradeEvent()回调消息,是正常的吗?
答:是正常的,债转股没有成交回报,如果报单没有报错,OnOrderEvent()返回订单状态已确认,就可以了。